Ночные поездки (с 23:00 до 06:00) страховые системы оценивают как более рискованные, чем дневные. Даже аккуратная ночная езда может снизить драйв-балл и поднять цену телематического полиса, потому что статистически вероятность ДТП ночью выше.
ночное время по страховым системам
максимальная скидка за высокий драйв-балл
базовая скидка за установку устройства
до первых результатов оценки вождения
Что такое телематическое автострахование
Традиционное автострахование считает цену полиса по возрасту, стажу и марке машины, но не видит, как именно человек ведёт себя за рулём каждый день. Телематическое страхование меняет этот подход: стоимость полиса зависит от стиля вождения конкретного водителя.
В машину устанавливается специальное устройство — чаще всего это OBD-адаптер, который подключается к диагностическому разъёму автомобиля, — или предлагается мобильное приложение. Используя датчики автомобиля и смартфона, система собирает данные о вождении в реальном времени.
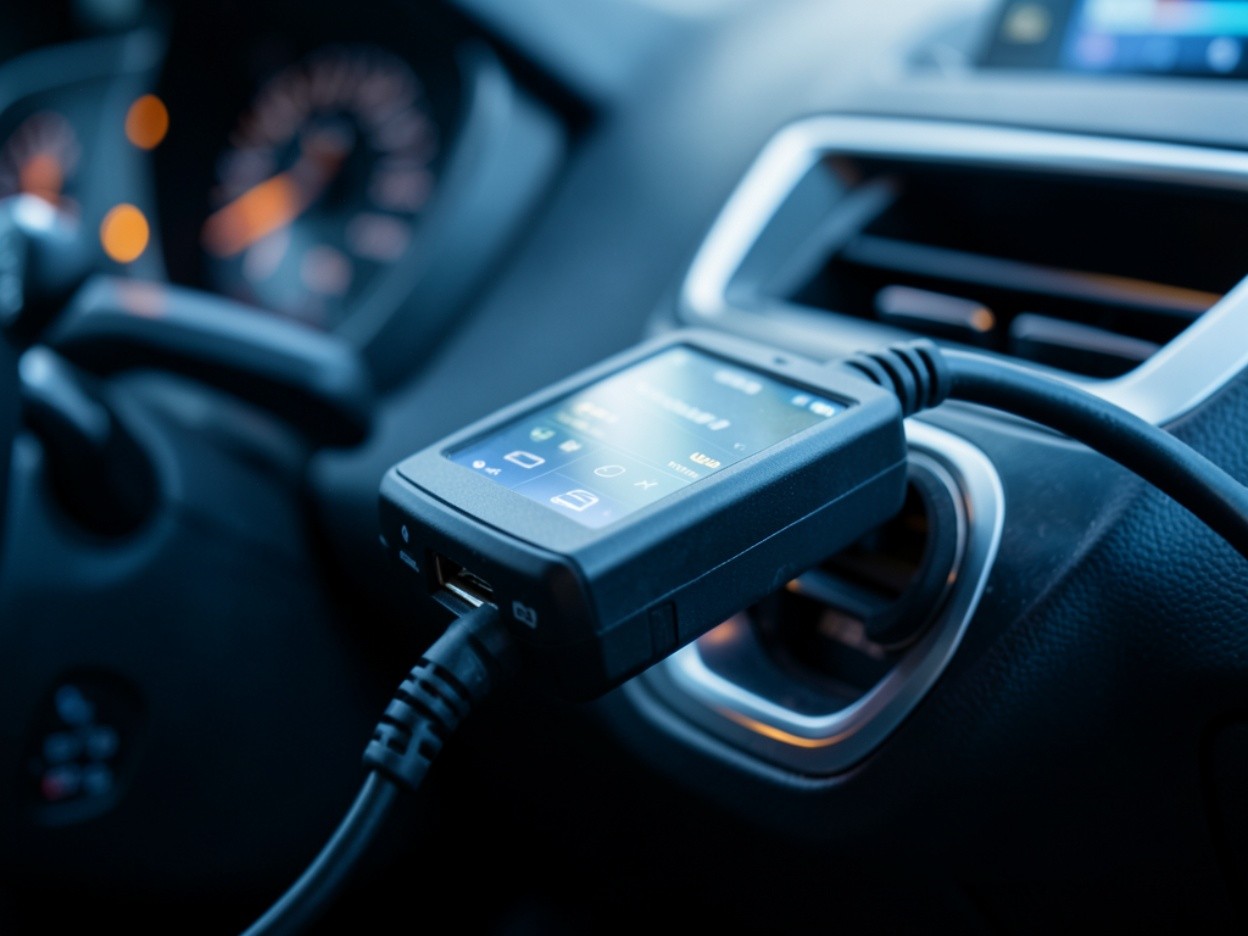
Датчик регистрирует скорость, силу ускорений и торможений, маневры и повороты, время и частоту поездок, общий пробег и продолжительность поездок, а также использование телефона за рулём. Все эти параметры вместе формируют индивидуальный профиль водителя.
На основе собранной информации страховая компания рассчитывает драйв-балл — скоринговый показатель вождения. Чем аккуратнее стиль вождения, тем выше балл и больше скидка. Размер скидки за аккуратное вождение может достигать 30–50%, а многие компании дают базовую скидку 10–15% просто за установку устройства.
Итог прост: безопасный водитель платит за автострахование меньше, а рискованный — больше. Полис становится персонализированным, а цена справедливее.
Как система считает цену полиса
Установка оборудования
После заключения договора страховая компания предоставляет устройство или предлагает установить приложение. Устройство начинает собирать данные в реальном времени.
Сбор и анализ данных
Система фиксирует стиль вождения и формирует рейтинг водителя — индивидуальный драйв-балл.
Расчёт скидки или надбавки
На основе балла считается скидка или надбавка, и стоимость полиса пересчитывается ежемесячно или ежеквартально.
Ночные поездки под прицелом датчика
Для страховых алгоритмов время поездки имеет значение почти так же, как манера вождения. Ночные поездки — обычно это интервал с 23:00 до 06:00 — относятся к категории более рискованных условий, и это учитывается при расчёте стоимости полиса.
Ночь оценивается жёстче, даже если вы едете осторожно: для алгоритма важны условия движения, а не только намерения водителя.
Причина не только в плохой видимости. Ночью выше утомление водителя, медленнее время реакции, чаще на дороге встречаются нетрезвые участники движения, а статистически вероятность ДТП ночью существенно выше, чем днём. Именно поэтому страховые системы относят интервал с 23:00 до 06:00 к зоне повышенного риска.
Даже аккуратный водитель, который соблюдает скорость, не тормозит резко и не отвлекается на телефон, может получить более низкий драйв-балл из-за ночных поездок. Сам факт нахождения за рулём в темное время суток может негативно повлиять на оценку риска.
Частые поездки в ночное время и в часы пик увеличивают оценку риска. Чем больше поездок в сложных условиях, тем выше может быть стоимость полиса. Некоторые страховые компании учитывают это при расчёте напрямую.
Низкая видимость
Тёмное время суток снижает обзор дороги и удлиняет время реакции водителя.
Утомление водителя
Ночные поездки чаще случаются после трудового дня, когда внимание и реакция уже ослаблены.
Статистика аварий
Вероятность ДТП ночью статистически выше, чем днём, поэтому страховые учитывают интервал 23:00–06:00.
От драйв-балла к цене полиса
Драйв-балл — индивидуальный скоринговый показатель вождения, на основе которого страховая компания назначает скидку или надбавку. Чем аккуратнее стиль вождения, тем выше балл и дешевле полис.
| Драйв-балл | Оценка стиля вождения | Размер скидки от базового тарифа | Пример экономии (при тарифе 60 000 рублей) |
|---|---|---|---|
| 80–100 | Идеальный / очень аккуратный | 30–50% | 18 000–30 000 рублей |
| 60–79 | Хороший / средний | 20–30% | 12 000–18 000 рублей |
| Менее 60 | Низкий / агрессивный | 0% (или надбавка) | 0 рублей (риск удорожания при продлении) |
Пример расчёта показывает, насколько существенна разница. Если базовый полис стоит 55 000 рублей в год, а водитель набирает драйв-балл выше 80, итоговая сумма может упасть до 30–40 тысяч рублей. Базовую скидку 10–15% многие компании дают просто за установку телематического устройства.
Оценка происходит ежемесячно или ежеквартально. Первые результаты водитель увидит уже через месяц активной езды, а цена полиса пересматривается по итогам каждого расчётного периода.
баллов — скидка 30–50%
до первых результатов оценки
Ловушки и мифы телематического страхования
Телематика — мощный инструмент, но у него есть подводные камни, о которых стоит знать до покупки полиса. Главное ограничение алгоритмов — отсутствие контекста. Для компьютера резкое торможение всегда фиксируется как негативное событие, независимо от причины.
Представьте ситуацию: вы едете спокойно, и вдруг на дорогу выбегает пешеход или машина. Вы жмёте на тормоз изо всех сил, избегая аварии. Для человека это отважное спасение ситуации. Для телематического датчика — это «резкое торможение», которое снижает драйв-балл. Алгоритм видит факт перегрузки, но не понимает, что это была необходимая мера безопасности.
Ошибка
Считать, что любой резкий маневр автоматически портит рейтинг и не имеет оправдания.
Решение
Балл рассчитывается по общему фону множества поездок, а не по одному маневру. Регулярно проверяйте отчёт в приложении и корректируйте поведение на дороге.
Другая ловушка: алгоритм не различает, кто именно сидит за рулём. Все поездки идут в общий скоринг владельца полиса. Если за машину сядет друг или родственник с агрессивной манерой вождения, один резкий тормоз или превышение скорости испортит рейтинг владельца, даже если сам владелец ездил аккуратно.
Ошибка
Пускать за руль любого человека, не думая о том, как его вождение отразится на общем бале полиса.
Решение
Ограничьте круг водителей людьми с аккуратным стилем вождения и обсудите с членами семьи правила езды, пока устройство установлено.
Ещё один нюанс — конфиденциальность. Устройство передаёт данные о местонахождении и стиле вождения круглосуточно. Страховые компании гарантируют защиту данных, но некоторые автовладельцы беспокоятся о том, что их перемещения становятся известны третьим лицам. Перед покупкой стоит уточнить условия обработки персональных данных в договоре.
Кому выгодно телематическое автострахование, а кому нет
Такая программа подходит не каждому водителю. Статистика показывает, что около 60% клиентов телематических программ — женщины, которые в среднем водят более спокойно. Также полис популярен среди опытных водителей со стажем более 5 лет, которые уверены в своих навыках и редко попадают в ДТП.
- Пробег менее 15 000 километров в год. Чем меньше поездок, тем ниже риск ДТП и выше потенциальная скидка.
- Преимущественно городские поездки днём. Ночные поездки (с 23:00 до 06:00) оцениваются как более рискованные.
- Стаж вождения более 5 лет. Опытные водители реже попадают в аварии и получают более высокие баллы.
- Спокойный стиль без резких ускорений и торможений. Плавное вождение напрямую влияет на драйв-балл и размер скидки.
Телематика может сыграть против вас, если вы часто возите друзей, которые любят «погонять» за рулём, или работаете курьером, постоянно нарушая ПДД ради оптимизации маршрутов. Алгоритм не разделяет, кто именно за рулём — все поездки идут в общий скоринг владельца полиса.
Что делать водителю, если поездки ночью неизбежны
Иногда ночные поездки нельзя избежать — сменная работа, доставка, поездка в другой регион. В этом случае стоит действовать осознанно, чтобы минимизировать влияние на стоимость телематического полиса.
Сравните предложения страховых
У разных компаний условия отличаются: у кого-то ночные поездки и агрессивное вождение наказываются сильнее, у кого-то мягче. Выбирайте программу с самым мягким отношением к времени суток.
Уточните расчёт времени суток
Узнайте, какой именно интервал считается ночным в выбранной программе (обычно 23:00–06:00) и как сильно он влияет на драйв-балл и итоговую цену полиса.
Следите за баллом в приложении
Результат оценки доступен в личном кабинете в реальном времени. Оценка происходит ежемесячно или ежеквартально, первые цифры появятся через месяц активной езды.
Проверьте условия конфиденциальности
Устройство передаёт данные о местонахождении круглосуточно. Перед покупкой уточните, как страховая хранит и обрабатывает персональные данные.
Главное
Ночные поездки (с 23:00 до 06:00) страховые алгоритмы оценивают как более рискованные, чем дневные, и это может поднять цену телематического автострахования даже при аккуратном вождении. Сравните предложения компаний, следите за драйв-баллом и выбирайте программу с мягким отношением к времени суток — тогда ночные километры не станут лишней переплатой.