КАСКО нельзя выбирать только по цене. Полис должен работать при реальном страховом случае: после ДТП, угона, тотала или бытового повреждения автомобиля.
экспертных советов по полису
основных сценария ущерба для проверки
процентов случаев тотала определяются порогом в договоре
Зачем нужно КАСКО и почему цена не главный критерий
КАСКО — это добровольное страхование автомобиля, которое покрывает ущерб от различных событий: дорожно-транспортных происшествий, угона, тотала, стихийных явлений, действий третьих лиц и других рисков. В отличие от ОСАГО, который защищает интересы потерпевших, КАСКО защищает непосредственно собственника автомобиля.
На первый взгляд разные полисы выглядят похоже: одинаковые слова «ущерб», «угон», «тотал», «ремонт», «франшиза». Но при внимательном чтении оказывается, что один вариант дешевле из-за франшизы, второй не дает ремонт у официального дилера, третий ограничивает список водителей, четвертый закрывает угон и тотал, но не обычные повреждения кузова.
Хорошая страховка должна быть понятна по реальным сценариям: что будет после ДТП, кто оплатит повреждение на парковке, как считается тотал, где будут ремонтировать автомобиль, какую часть ущерба клиент платит сам и какие исключения могут повлиять на выплату. Эксперты по страхованию объясняют, какие условия стоит проверить до оформления КАСКО, чтобы полис помогал не на рекламной странице, а при реальном страховом случае.
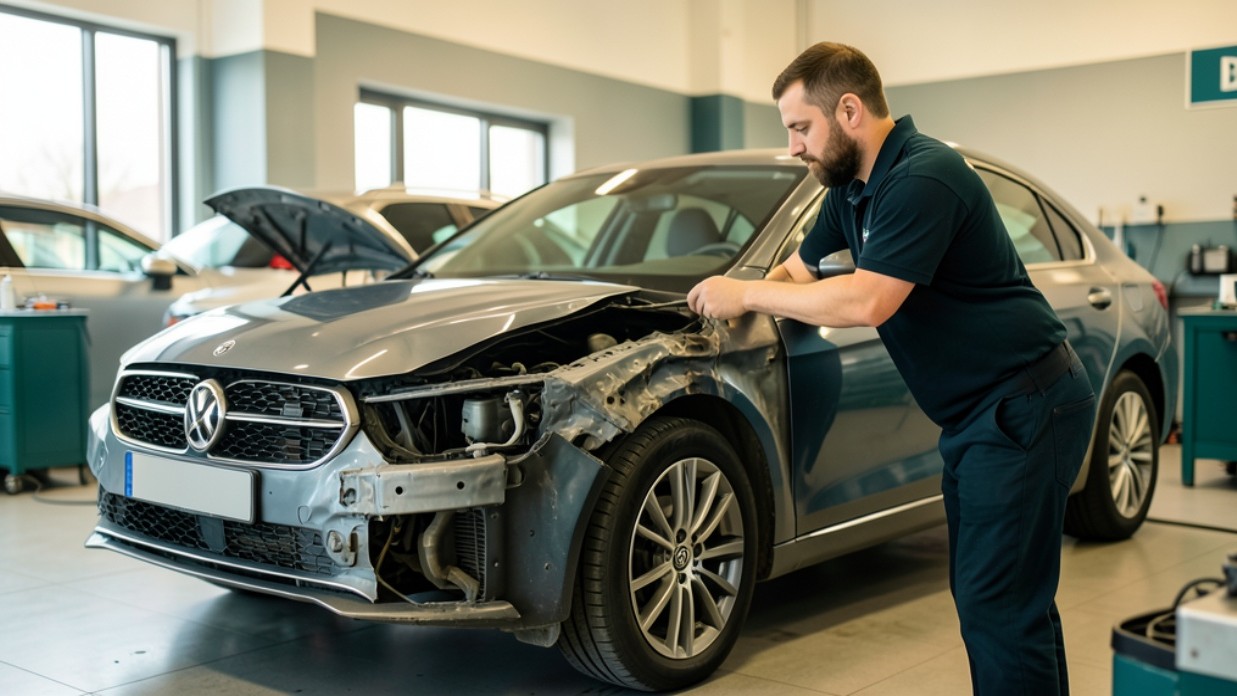
Совет 1. Проверяйте не слово «ущерб», а конкретные сценарии ремонта
В договоре КАСКО риск «ущерб» не должен оставаться общим словом. Для владельца автомобиля важно понимать, какие повреждения можно будет урегулировать по полису: ДТП с другим участником, повреждение без второго участника, парковочный случай, стекла, фары, колеса, действия третьих лиц или внешние события.
Два полиса могут одинаково обещать защиту от ущерба, но работать по-разному. В одном договоре будет понятный порядок ремонта после ДТП, повреждения во дворе и скола стекла. В другом часть таких ситуаций может быть ограничена условиями, документами, лимитами или франшизой.
Повреждение без второго участника и другие бытовые сценарии
Многие водители думают о КАСКО через крупное ДТП, но на практике часто важны бытовые повреждения автомобиля. Машину можно задеть о столб, бордюр, ворота, ограждение, парковочный ограничитель. Во дворе может появиться царапина от неизвестного автомобиля. На кузов может упасть предмет, лед, ветка или элемент здания.
Такие случаи не стоит считать автоматически одинаковыми. В договоре нужно проверить, покрываются ли повреждения без второго участника, нужен ли официальный документ по каждому случаю, есть ли упрощенный порядок обращения и применяется ли франшиза.
Если автомобиль новый или дорогой, даже небольшое повреждение бампера, двери или крыла может стоить заметно. Поэтому «мелкие» сценарии в КАСКО на автомобиль часто имеют больше практического значения, чем кажется при покупке полиса.
ДТП с другим участником
Столкновение при перестроении, повороте или движении в пробке. Проверьте, как фиксируется событие, какие документы нужны и влияет ли вина водителя на порядок урегулирования.
Повреждение без второго участника
Удар о столб, бордюр, ворота, ограждение. Царапина во дворе, упавшая ветка или лед. Проверьте, нужен ли официальный документ по каждому случаю.
Стекла, фары, зеркала, колеса
Камень на трассе, трещина на лобовом стекле, удар по фаре, повреждение зеркала. Для таких элементов могут действовать отдельные лимиты и условия замены.
Действия третьих лиц и внешние события
Царапина во дворе, разбитое стекло, падение дерева или элемента здания. Смотрите формулировки полиса, а не бытовое описание ситуации.
Совет 2. Не смотрите на угон и тотал одной строкой в полисе
Угон и тотал — редкие, но самые тяжелые сценарии по КАСКО. Ошибка в этих условиях может стоить дороже любой экономии на полисе. При этом в предложениях они часто стоят рядом: «угон и тотал», «угон-тотал», «крупные риски». Из-за этого кажется, что все понятно. На деле это разные страховые ситуации с разными документами, расчетом и условиями выплаты.
| Параметр | Угон | Тотал |
|---|---|---|
| Что это значит | Похищение или противоправное завладение автомобилем | Полная гибель автомобиля или ремонт экономически нецелесообразен |
| Ключевые документы | Акт полиса, постановление о возбуждении уголовного дела, ключи и документы от автомобиля | Акт осмотра, расчет стоимости ремонта, документы на остатки автомобиля |
| Как считается выплата | По страховой сумме с учетом условий договора и франшизы | Разница между страховой суммой и стоимостью остатков, с учетом износа |
| Что проверить дополнительно | Требования к сигнализации, противоугонке, месту хранения, допущенным водителям | Порог тотала: соотношение стоимости ремонта к стоимости автомобиля |
Совет 3. Сразу уточните, где и как будут ремонтировать автомобиль
Один из самых важных вопросов перед оформлением КАСКО — где именно будет проходить ремонт после страхового случая. Не все полисы дают право на ремонт у официального дилера. Некоторые компании направляют в партнерские сервисы, другие практикуют выплату деньгами с самостоятельным поиском мастерской.
Разница в качестве ремонта может быть существенной. Официальный дилер использует оригинальные запчасти и сохраняет гарантию на автомобиль. Неофициальный сервис может предложить более быстрые сроки, но с неоригинальными деталями и без сохранения заводской гарантии.
- Официальный дилер или партнерский сервис. Уточните, какой именно сервис указан в договоре и есть ли выбор.
- Оригинальные или неоригинальные запчасти. Проверьте, какие детали используются при ремонте и влияет ли это на гарантию автомобиля.
- Сроки ремонта. Узнайте примерное время урегулирования случая: от подачи документов до выдачи автомобиля из сервиса.
- Замена на время ремонта. Некоторые полисы включают предоставление заменного автомобиля на период ремонта, другие — нет.
- Порядок направления на ремонт. Проверьте, нужно ли предварительное согласование страховой и как быстро оно проводится.
Совет 4. Считайте франшизу как будущую доплату, а не как скидку на полис
Франшиза — это часть ущерба, которую владелец автомобиля оплачивает самостоятельно при страховом случае. Чем выше франшиза, тем дешевле полис, но тем больше придется доплатить при ремонте.
Франшиза в 50 000 рублей уменьшает стоимость полиса, но при ущербе в 150 000 рублей владелец платит первые 50 000 сам, а страховая покрывает оставшиеся 100 000 рублей.
Выбирая полис с высокой франшизой, водитель экономит на страховой премии, но берет на себя часть финансового риска. Для новых и дорогих автомобилей франшиза часто неоправдана: даже незначительное повреждение может стоить больше самой франшизы, и тогда выплата от страховой будет минимальной или отсутствовать вовсе.
Совет 5. Проверьте условия, из-за которых страховая может отказать в выплате
Каждый договор содержит перечень исключений — ситуаций, при которых страховая компания не выплачивает возмещение. Знание этих условий помогает избежать разочарования при страховом случае.
Отказ в выплате возможен при нарушении условий договора: неисправная противоугонная система, передача автомобиля недопущенному водителю, позднее уведомление страховой о событии.
- Нарушение правил эксплуатации. Автомобиль использовался не в соответствии с назначением, например, для коммерческих перевозок без отметки в полисе.
- Неисправность требуемых систем. Противоугонная система или сигнализация не работали в момент угона, что подтверждается проверкой.
- Пропуск сроков уведомления. Клиент не сообщил о страховом случае в течение срока, установленного договором.
- Отсутствие необходимых документов. Нет акта полиса, постановления о возбуждении дела или других обязательных бумаг.
- Угон с ключами внутри. Если ключи от автомобиля были оставлены в салоне, выплата может быть исключена.
- Повреждение за пределами срока действия полиса. Событие произошло после окончания срока страхования.
Совет 6. Оцените сервис: как быстро полис сработает после страхового случая
Стоимость полиса и список рисков — это только половина вопроса. Вторая половина — как страховая компания работает при реальном страховом случае: как быстро принимается решение, как организуется осмотр, как скоро выплачивается возмещение или выдается направление на ремонт.
У разных компаний разные стандарты обслуживания. Одни страховые урегулируют простые случаи за несколько дней, другие могут задерживать выплату неделями из-за проверки документов или согласования ремонта.
Совет 7. Подбирайте условия под автомобиль, а не по универсальному списку
Оцените возраст и стоимость автомобиля
Для новых и дорогих машин важен ремонт у официального дилера и оригинальные запчасти. Для автомобилей с пробегом можно рассмотреть программы с партнерскими сервисами и более высокой франшиза.
Учитывайте стиль эксплуатации
Городские поездки, парковка во дворе, поездки за город — каждый сценарий создает свои риски. Проверьте, покрываются ли парковочные повреждения и стихийные явления.
Проверьте список допущенных водителей
Если за рулем будут несколько человек, уточните, вписаны ли они в полис. Вождение недопущенным лицом может стать причиной отказа в выплате.
Сравните пороги тотала и условия угон
Для машин с высокой стоимостью важно понять, при каком соотношении ремонт признается экономически нецелесообразным, и какие требования предъявляются при угоне.
Посчитайте реальную стоимость с франшизой
Дешевый полис с высокой franquiza может обойтись дороже при частом обращении. Сравните общую стоимость владения полисом с учетом возможных доплат.
Чек-лист выбора полиса КАСКО
- Перечислите все сценарии ущерба. ДТП, парковка, стекла, фары, действия третьих лиц, внешние события.
- Разделите угон и тотал. Проверьте документы, расчет выплаты и пороги для каждого риска отдельно.
- Уточните место ремонта. Официальный дилер, партнерский сервис или выплата деньгами.
- Рассчитайте франшизу. Сумма, которую придется доплатить при страховом случае.
- Изучите исключения. При каких условиях страховая может отказать в выплате.
- Проверьте список водителей. Кто будет управлять автомобилем и вписаны ли они в полис.
- Оцените сервис компании. Скорость урегулирования случая и качество обслуживания.
- Сравните полную стоимость. Полис плюс возможные доплаты по franquiza.
КАСКО защищает автомобиль, а не только бюджет страховой
Проверяйте сценарии ущерба, угон и тотал отдельно, уточняйте место ремонта и размер франшизы, изучайте исключения и подбирайте условия под свой автомобиль. Только тогда полис действительно поможет при страховом случае.