После ДТП выплата по КАСКО считается по рыночной стоимости автомобиля с учётом износа, а не по цене покупки. Разницу между этой выплатой и остатком кредита закрывает страхование GAP.
цена покупки нового автомобиля в примере расчёта
примерная выплата по КАСКО через год владения с учётом амортизации
разрыв между выплатой каско и ценой покупки, который может закрыть GAP
период, когда разрыв между ценой авто и рыночной стоимостью наибольший
Что происходит с рыночной стоимостью автомобиля после ДТП
Даже если после аварии автомобиль отремонтирован безупречно, покупатели относятся к машинам с аварийной историей настороженно. Такое авто продаётся дешевле, чем аналогичная машина без повреждений. Это снижение рыночной цены после аварии и восстановления называется утратой товарной стоимости. Верховный суд Российской Федерации подтверждал, что утрата товарной стоимости — это реальный ущерб, объективное уменьшение цены имущества, а не субъективная оценка.
По полису КАСКО при полной гибели автомобиля страховая выплачивает его рыночную стоимость на момент страхового случая с учётом износа и амортизации. То есть собственник получает не ту сумму, которую когда-то платил в салоне, а ту, которую машина стоит на день страхового случая. Именно эта разница часто оставляет автовладельца без машины и с непогашенным долгом по кредиту.
Утрата товарной стоимости — цифры и условия
Разница между ценой неповреждённого и отремонтированного автомобиля определяется возрастом, первоначальной стоимостью, пробегом, общим состоянием и характером повреждений.
От чего зависит размер утраты товарной стоимости
- Характер и объём повреждений. Чем серьезнее авария и чем больше элементов конструкции подверглось ремонту, тем выше процент утраты.
- Возраст автомобиля. Новые машины теряют в цене быстрее всего, особенно в первые годы эксплуатации.
- Первоначальная стоимость и пробег. Дорогие автомобили с большим пробегом дешевеют заметнее бюджетных моделей.
- Общее состояние. Обычный износ салона и кузова учитывается отдельно от ущерба от аварии.
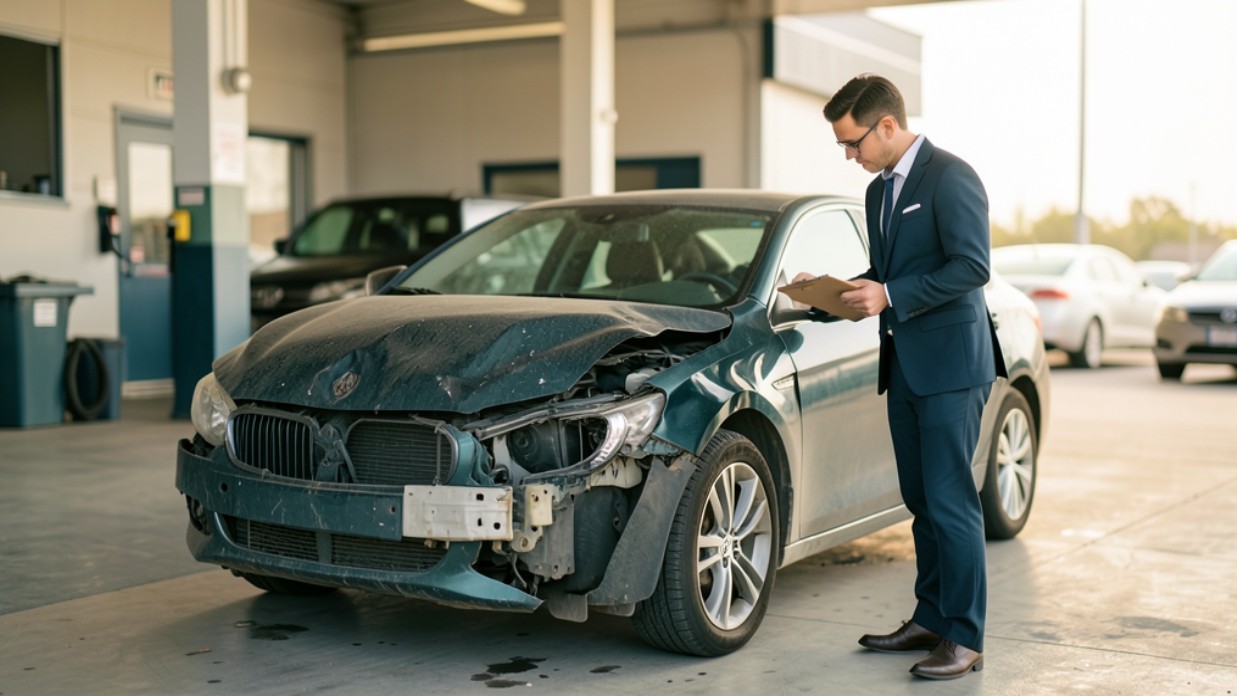
Как КАСКО рассчитывает выплату после тотала
Страховая выплата по КАСКО при полной гибели автомобиля не равна сумме, которую владелец заплатил в автосалоне. Компания считает рыночную стоимость машины на момент страхового случая — ту цену, за которую похожий автомобиль продавался бы на рынке в день аварии, с учётом возраста, пробега и износа. Собственник получает не цену покупки, а текущую рыночную стоимость.
На примере: новая машина стоит 2 млн ₽. Через год после покупки автомобиль угоняют или страховая компания признает его тоталом. КАСКО выплатит около 1,6 млн ₽ с учётом амортизации. Разница в 400 тыс. ₽ между ценой покупки и выплатой остаётся на владельце, если у него нет дополнительного полиса.
Тоталом называют ситуацию, когда ремонт невозможен или его стоимость превышает 65–80 процентов от рыночной цены машины до аварии. КАСКО не платит за царапины, вмятины и мелкие повреждения без признания страховым случаем тотала, поэтому GAP не поможет при обычном лёгком ДТП.
Было
2 млн ₽
цена покупки нового автомобиля в салоне
Стало
1,6 млн ₽
примерная выплата по КАСКО через год с амортизацией
Разница примерно в 400 тыс. ₽ между покупкой и выплатой — именно эту сумму может взять на себя GAP-страхование.
Зачем нужно GAP-страхование после ДТП
Когда автомобиль угоняют или компания признает его тоталом, владелец остаётся без машины, но долг перед банком не исчезает. GAP-страхование покрывает разрыв между выплатой по КАСКО и остатком кредита, так что человек не остаётся и без транспорта, и с непогашенной задолженностью.
На примере: кредит на автомобиль 1,8 млн ₽, первый взнос 300 тыс. ₽, остальное — долг банку. Через год машину угнали. КАСКО выплачивает 1,4 млн ₽, то есть рыночную стоимость с износом. Долг перед банком к тому времени составляет примерно 1,5 млн ₽. После страховой выплаты остаётся непогашенный остаток в 100 тыс. ₽, и без GAP владельцу пришлось бы доплачивать эту сумму из своего кармана, оставаясь без машины.
Разрыв между ценой и рыночной стоимостью наибольший в первые два года владения, когда амортизация обгоняет темпы погашения кредита. Именно в этот период GAP-полис наиболее полезен. Срок действия страховки обычно совпадает с кредитным договором или ограничивается первыми годами эксплуатации.
Ошибка
Без GAP после тотала или угона вы остаётесь без автомобиля и с долгом перед банком, который нужно погашать собственными средствами или новым кредитом.
Решение
С GAP-полисом страховщик покрывает разницу между выплатой по КАСКО и остатком кредита — долг закрывается, дополнительных расходов не возникает.
Виды GAP-страхования и что именно покрывает
GAP-страхование бывает нескольких видов, и выбор зависит от ситуации, условия прописываются в правилах страхования. Полное покрытие — самый дорогой вариант: оно компенсирует всю разницу между первоначальной ценой автомобиля или суммой кредита и выплатой по каско независимо от времени владения. Такой полис оптимален для новых машин в первые годы, когда потеря стоимости особенно велика.
Частичное GAP ограничивает выплату определённым процентом от стоимости или фиксированной суммой, например до 100 тыс. ₽. Такой полис стоит дешевле, но при серьёзном падении цены может не покрыть всю потерю. Отдельный сегмент — GAP для лизинга: страховка защищает не только от потери денег, но и от обязательств по лизинговому договору, если автомобиль угнан, лизинговая компания может потребовать полной выплаты остальных платежей, и полис покрывает разницу между рыночной стоимостью авто и суммой долга по лизингу. Также существует GAP для автомобилей с пробегом: он актуален, если подержанная машина куплена в кредит и рыночная цена упала ниже остатка долга.
Полное GAP
Покрывает всю разницу между ценой покупки или суммой кредита и выплатой по каско, самый дорогой вариант.
Частичное GAP
Ограничивает выплату процентом или суммой, например до 100 тыс. ₽, стоит дешевле полного.
GAP для лизинга
Покрывает разницу между рыночной стоимостью авто и остатком платежей по лизинговому договору.
GAP для пробега
Для подержанных авто в кредит, если рыночная цена упала ниже остатка долга.
Когда GAP действительно нужен, а когда нет
GAP-страхование наиболее полезно для новых автомобилей в кредит и в лизинге — именно в первые годы владения разрыв между ценой покупки и рыночной стоимостью наибольший, а амортизация обгоняет погашение долга. Для старой машины без кредита и без лизинга такой полис обычно не нужен: разрыв оказывается маленьким, а плата за страховку может не оправдать себя. После полного погашения кредита смысл GAP также исчезает.
Чек-лист: в каких ситуациях стоит подумать о GAP
- Кредит на новый автомобиль. Остаток долга может превышать страховую выплату по каско.
- Лизинг. При угона компании может потребоваться полная выплата оставшихся платежей.
- Первые два года владения. Период максимального разрыва между ценой и рыночной стоимостью.
- Старая машина без кредита. Разрыв обычно мал, полис не оправдывает затрат.
- Кредит полностью погашен. GAP больше не защищает разницу, которую уже нет смысла страховать.
Что GAP не покрывает: важные ограничения
GAP-страхование не заменяет ОСАГО и КАСКО, а работает только как дополнение к каско. Оно не выплачивает за царапины, вмятины и другие мелкие повреждения, и не помогает при обычном лёгком ДТП без признания тотала. Полис срабатывает только в крайних случаях — при угоне автомобиля или его конструктивной гибели. Обычный износ салона и кузова, который не связан с аварией, в страховую защиту не входит, так же как повреждения, полученные до оформления полиса.
Главное про ограничения GAP
Полис не покрывает мелкие повреждения и обычный износ, срабатывает только при угоне или тотале и не заменяет ни ОСАГО, ни КАСКО.
Как оформить GAP и на что смотреть в договоре
GAP оформляют при покупке КАСКО — в автосалоне или напрямую у страховщика — как дополнение к основному полису. Главное перед подписанием: проверить срок действия страховки и перечень страховых случаев, за которые компания компенсирует убыток. Срок полиса обычно совпадает с кредитным договором или ограничивается первыми годами владения автомобиля.
Выберите программу КАСКО
Оформите базовое добровольное страхование авто, к которому будет добавлен GAP.
Добавьте GAP как опцию
Подключите страхование разницы к полису каско сразу при оформлении.
Проверьте срок и исключения
Убедитесь, что срок действия совпадает с кредитным договором, и изучите случаи отказа.
Подпишите договор
Оформите документы и сохраните полис с приложением GAP в надёжном месте.
Итог: после ДТП КАСКО платит по текущей рыночной цене автомобиля с учётом износа, а GAP доплачивает разницу до остатка долга или цены покупки, так что убыток не ложится на владельца.
цена покупки нового авто в примере
примерная выплата по КАСКО через год
потенциальный остаток долга без GAP