БПЛА и обломки: что это значит для автомобиля
Для автомобиля даже небольшой обломок, упавший с высоты, способен нанести заметный ущерб. В зависимости от массы и высоты падения фрагмент может оставить вмятину на капоте или крыше, разбить лобовое стекло или заднее стекло, повредить фары, зеркала и элементы кузова. Чаще всего пострадавшие детали требуют либо локального ремонта и окрашивания, либо полной замены — например, треснутое лобовое стекло обычно меняют целиком, а вмятину на крыше выправляют или заменяют панель.
Страховой случай при падении обломков оформляется по общим правилам каско: владелец автомобиля фиксирует повреждения, обращается в страховую компанию, передаёт необходимые документы и получает возмещение в рамках страховой суммы и условий полиса. Точный перечень застрахованных рисков зависит от конкретной программы и от того, какие опции были подключены при оформлении.
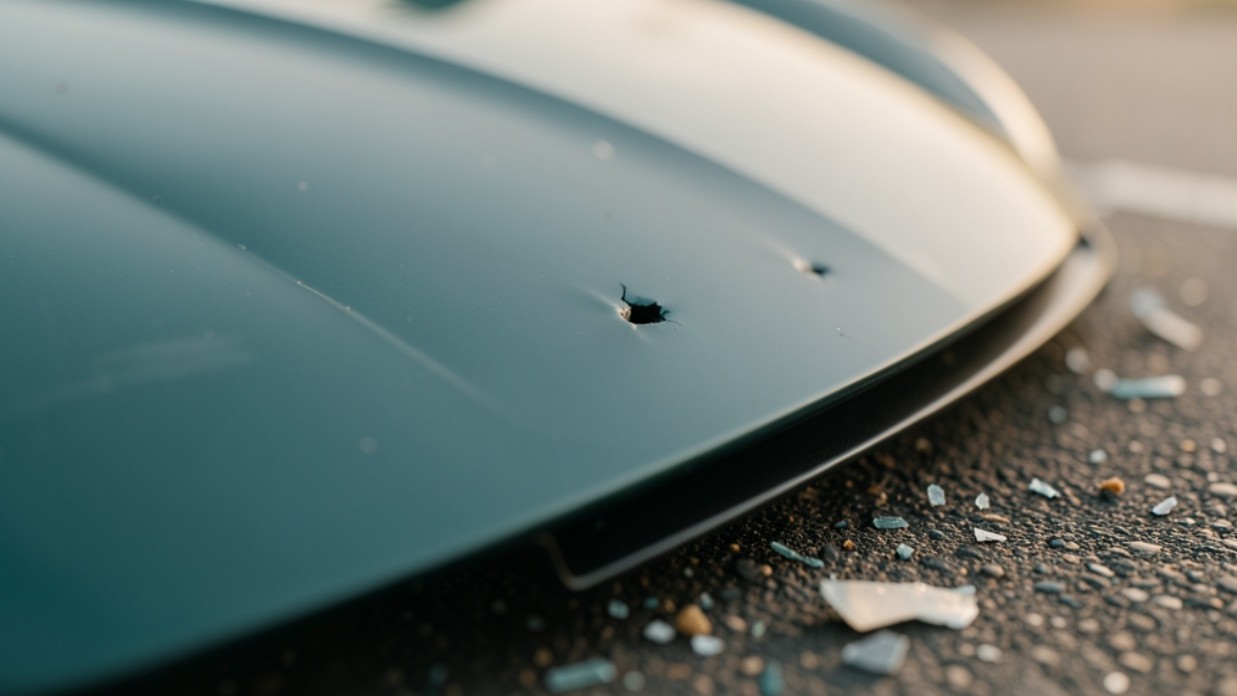
Покрывает ли стандартное каско ущерб от падающих объектов
Обычно в число застрахованных рисков каско входят столкновение с другим транспортным средством, стихийные бедствия, действия третьих лиц, падение на автомобиль инородных предметов, а также угон и хищение. Если падение обломков беспилотника признано застрахованным событием, владелец получает возмещение в пределах страховой суммы с учётом франшизы, если она предусмотрена договором.
Что касается «АльфаСтрахования», официальная страница с правилами страхования каско не была доступна для проверки в ходе подготовки материала, поэтому точный перечень рисков стандартного полиса этой компании, включая повреждение от обломков БПЛА, подтвердить не удалось. Владельцу полиса стоит свериться с правилами страхования на сайте «АльфаСтрахования» или позвонить в службу поддержки у страховщика и получить ответ именно по своему договору.
Для владельца автомобиля главное — не полагаться на слово «стандартное» и не предполагать, что любой ущерб покрыт автоматически. Перед оформлением полезно выяснить, входит ли падение инородных предметов в список рисков, какая страховая сумма установлена и какой размер франшизы вычитается из выплаты.
Защита от БПЛА в «АльфаСтраховании»
«АльфаСтрахование» предлагает защиту от последствий падения беспилотников в рамках страхования недвижимости и имущества. При подключении соответствующей опции полис покрывает ущерб от падения БПЛА и обломков, включая повреждение кровли, окон, фасада и других конструкций объекта. Существует отдельная программа «АльфаЗАЩИТА от беспилотников», подобрана под квартиры, дома и апартаменты.
Данные взяты с сайта официального партнёра «АльфаСтрахования» (договор № 21055/ТАИП/2022 от 11.07.2022). Это примеры вариантов для страхования недвижимости, а не условий полиса каско на автомобиль: перед оформлением любой защиты уточняйте перечень рисков и стоимость у самого страховщика.
Что делать сразу после инцидента с обломками
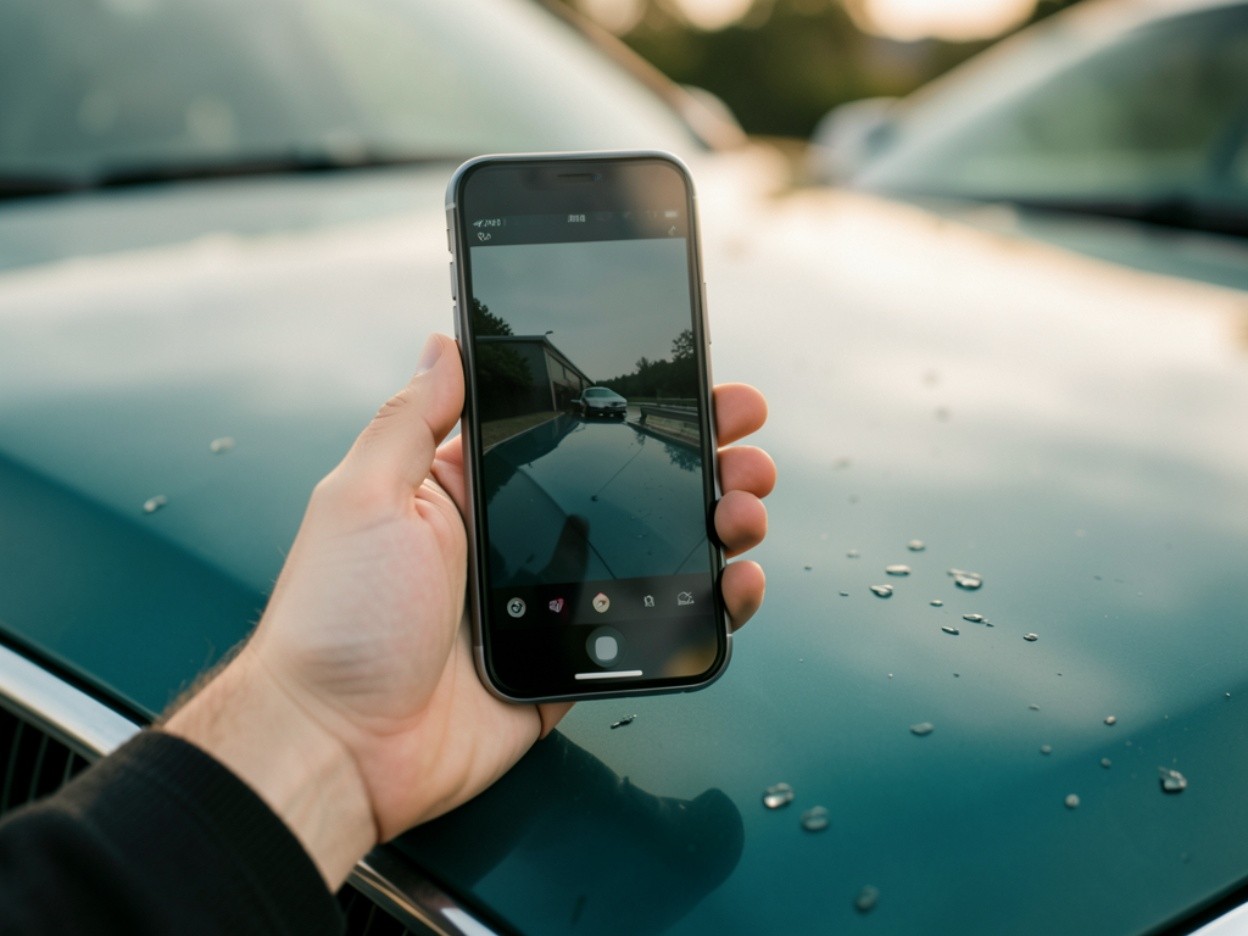
Если обломки действительно повредили автомобиль, порядок действий влияет на то, сможет ли страховая компания признать случай страховым и выплатить возмещение. Ниже чек-лист, который поможет не упустить важные шаги.
- Зафиксируйте повреждения. Сделайте фото и видео с разных ракурсов, чтобы ущерб был виден полностью: вмятины, трещины стекла, повреждение фар и зеркал.
- Сохраните следы. Если это безопасно, не убирайте обломки и не начинайте ремонт до того, как ущерб зафиксирует представитель страховой.
- Сообщите в страховую. Свяжитесь со своей страховой компанией и уточните порядок оформления выплаты и перечень необходимых документов.
- Сообщите в правоохранительные органы. Обращение в полицию поможет оформить документы о происшествии, которые могут понадобиться страховой.
Как оформляется защита онлайн
Оформление полиса с опцией защиты от падения беспилотников для недвижимости доступно онлайн и занимает несколько шагов. Примерный порядок такой.
На что обратить внимание перед оформлением
Как возмещается ущерб по полису каско
Если страховой случай признан застрахованным, владелец автомобиля получает возмещение в пределах страховой суммы, указанной в договоре, с учётом франшизы, если она там предусмотрена. Процесс выглядит так.
При расчёте выплаты могут учитываться износ деталей и франшиза. Износ означает, что стоимость старых запчастей уменьшается с учётом срока службы автомобиля, а франшиза — это часть суммы ущерба, которую владелец оплачивает самостоятельно. Оба условия прописываются в договоре заранее, поэтому их стоит проверить ещё до оформления.
КАСКО или ОСАГО: что покроет ущерб автомобилю от обломков
| Параметр | КАСКО | ОСАГО |
|---|---|---|
| Что застраховано | Автомобиль владельца полиса | Гражданская ответственность перед третьими лицами |
| Ущерб от обломков на свой автомобиль | Может быть застрахован, если риск указан в правилах | Не покрывается |
| Обязательность | Добровольное страхование | Обязательно для владельцев транспортных средств |
ОСАГО защищает интересы владельца перед другими участниками движения, а не его собственный автомобиль. Если на припаркованную или движущуюся машину упали обломки беспилотника, ущерб собственному автомобилю по ОСАГО не возмещается. Защиту своего автомобиля в таких ситуациях даёт только каско с подходящим перечнем рисков.
От чего зависит стоимость полиса каско
Цена полиса каско считается индивидуально для каждого автомобиля и владельца. Страховая компания оценивает совокупность факторов. Разберём основные.
- Марка, модель и год автомобиля. Чем дороже и мощнее машина, тем выше может быть стоимость страховки и потенциальный ремонт.
- Водительский стаж и возраст. Опыт и возраст водителей, которые будут управлять автомобилем, влияют на расчёт риска.
- Регион регистрации. Частота страховых случаев различается по городам и областям, что учитывается в тарифе.
- Страховая сумма и франшиза. Высокая страховая сумма и низкая франшиза увеличивают стоимость полиса, и наоборот.
- Перечень застрахованных рисков. Чем больше событий включено в полис, в том числе падение инородных предметов, тем дороже может быть страховка.
Точную стоимость называют после расчёта по всем параметрам. Перед оформлением стоит сравнить условия нескольких программ и уточнить, входит ли в выбранный полис защита от падения обломков.
Частые вопросы о каско и обломках
Можно ли оформить каско после происшествия?
Нет. Страхование начинает действовать с даты, указанной в полисе, и не покрывает ущерб, полученный до оформления.
Покрываются ли старые повреждения?
Нет. Страховая возмещает только ущерб, полученный в течение срока действия полиса и застрахованных в нём событий.
Нужно ли сообщать о каждом инциденте?
Да, если владелец планирует получить выплату. Без уведомления страховой и фиксации ущерба возмещение невозможно.
Правила полётов беспилотников и ответственность владельца
Беспилотники также относятся к воздушным судам, и их использование регламентируется правилами. В России беспилотники массой от 250 г до 30 кг подлежат регистрации в Росавиации, а владелец несёт ответственность за ущерб, причиненный полётом своему имуществу или имуществу третьих лиц. Полёты над людьми, над движущимся транспортом и вблизи аэродромов ограничены или запрещены.
Если беспилотник упал на автомобиль и причинил ущерб, пострадавший имеет право предъявить требование о возмещении владельцу беспилотника. Сначала это делается в досудебном порядке — претензией с описанием произошедшего и расчётом ущерба, а при необходимости — через суд. Каждый случай зависит от обстоятельств, поэтому уточнять позицию стоит у юриста.
- Регистрация. Убедитесь, что беспилотник зарегистрирован, если его масса от 250 г до 30 кг — это требование Росавиации.
- Место полёта. Полёты над людьми, над движущимся транспортом и вблизи аэродромов ограничены или запрещены.
- Ответственность. За ущерб от падения беспилотника отвечает его владелец.
- После инцидента. Зафиксируйте ущерб, направьте претензию владельцу беспилотника, при необходимости обратитесь в суд.
Как выбрать полис каско с защитой от падающих объектов
Перед оформлением полиса стоит убедиться, что в нём действительно прописана защита от ущерба, который могут причинить падающие предметы и обломки, в том числе от беспилотников. Вот на что обратить внимание.
- Перечень застрахованных рисков. Уточните прямо, входит ли падение инородных предметов и обломков в список рисков вашего полиса.
- Размер франшизы. Узнайте, какая часть суммы ущерба остаётся за вами и как она применяется к выплате.
- Страховая сумма. Проверьте, достаточно ли она для ремонта автомобиля после серьёзного ущерба.
- Сервисная сеть. Уточните, где можно отремонтировать автомобиль и в какие сроки оформляется выплата.
- Документы. Все устные обещания страховщика стоит подтвердить текстом полиса и правил страхования.