Один лимит пробега считается на всю машину, а не на каждого водителя — все километры вписанных в полис водителей суммируются в один общий лимит.
максимальная скидка до базового тарифа за ограничение пробега
примерные градации годового лимита пробега в километрах
разница между минимальным и неограниченным полисом
Что означает лимит пробега в полисе КАСКО
Покилометровое КАСКО — это страховка автомобиля с ограничением годового пробега. Владелец выбирает лимит заранее: например до 5000, 10 000 или 15 000 километров в год. За согласие на такой лимит страховая компания даёт скидку до 20 процентов от базового тарифа. Чем меньше пробег, тем дешевле полис.
Разница между самым узким лимитом и неограниченным вариантом может достигать 15-25 процентов в зависимости от компании и модели автомобиля. Для машины среднего класса эта разница составит несколько тысяч рублей в год. Это реальная экономия, но только при условии, что лимит действительно не превышен.
Логика страховой проста и понятна. Автомобиль, который проезжает 5000 километров в год, попадает в ДТП реже, чем машина с 30 000 километров ежегодно. Малое расстояние означает меньше встреч с другими участниками движения, меньше дорожных рисков и меньше страховых случаев. Поэтому небольшой пробег оценивается как меньший риск и дешевле страхуется.
Важное различие: ограниченный круг водителей и лимит пробега — это два разных условия полиса. Ограниченный круг определяет, кто имеет право садиться за руль. Лимит пробега определяет, сколько километров машина может проехать в году. Оба условия действуют одновременно, и нарушение любого из них создаёт риск отказа в выплате.
Кто может сесть за руль по ограниченному полису
В ограниченном полисе КАСКО список допущенных к управлению водителей прописывается по именам в договоре. Каждая страховая компания устанавливает своё количество допущенных лиц. Если за рулём окажется человек, не вписанный в полис, страховщик вправе отказать в выплате даже при маленьком пробеге и даже если авария произошла не по вине этого водителя.
При оформлении страховая компания оценивает данные каждого водителя: стаж вождения, возраст, категорию водительских прав и страховой опыт. От этих факторов зависит не только возможность вписать водителя в полис, но и итоговая цена страховки. Стаж и возраст учитываются отдельно от пробега, поэтому два полиса с одинаковым лимитом пробега могут стоить по-разному в зависимости от того, кто именно вписан.
- Стаж вождения. Проверяется у каждого вписанного водителя отдельно.
- Возраст и категория прав. Водитель должен иметь право управления транспортным средством соответствующей категории.
- Страховой опыт. История предыдущих страховых случаев влияет на условия и стоимость полиса.
Почему лимит пробега общий на всех вписанных водителей
У автомобиля только один одометр. Он считает суммарный пробег машины независимо от того, за рулём сегодня владелец, его супруг, взрослый ребёнок или другой вписанный водитель. Поэтому страховая компания применяет один общий лимит к полису в целом: километры всех допущенных к управлению водителей складываются и сверяются с выбранным порогом — 5000, 10 000 или 15 000 километров в год.
Например, в семье два водителя: муж ездит на работу по 6000 километров в год, жена — по 4000 километров. Вместе они уже близки к 10 000, и один общий лимит полиса расходуется обоими. Каждый новый водитель в полисе увеличивает общий пробег машины, даже если сам ездит мало.
| Параметр | Ограниченный круг водителей | Неограниченный круг водителей |
|---|---|---|
| Кто может вести автомобиль | Только лица, вписанные в полис по именам | Любой водитель с правами |
| Стоимость полиса | Ниже, особенно при добавлении лимита пробега | Выше, но нет риска с не вписанным водителем |
| Контроль пробега | Один общий лимит на весь полис | Лимит на весь полис, если выбран |
| Риск при ДТП | Отказ в выплате, если водитель не вписан | Нет ограничений по водителю |
Что будет, если лимит пробега превысят
Если по одометру окажется больше километров, чем заявлено в полисе, к моменту страхового случая последствия могут быть жёсткими. Пример: владелец оформил полис на 10 000 километров в год, а из-за внезапных поездок к моменту ДТП одометр показывает 12 000. В такой ситуации страховая может полностью отказать в выплате, значительно снизить её или потребовать доплату разницы тарифа. Точные условия прописаны в договоре, и читать их нужно до подписания.
Страховые компании применяют разные подходы. Одни просто требуют доплатить разницу между тарифами за ограниченный и неограниченный пробег. Другие отказывают в выплате полностью, считая условие полиса нарушенным. Третьи снижают выплату пропорционально превышению. В любом случае экономия на скидке за малый пробег может обернуться большими потерями при аварии.
Ошибка
Считать, что лимит пробега действует на каждого вписанного водителя отдельно.
Решение
Лимит один на весь полис и на весь автомобиль, независимо от количества вписанных водителей.
Ошибка
Верить, что один редкий выезд за город не повлияет на годовой лимит.
Решение
Перед оформлением прикиньте регулярные поездки и добавьте к расчёту запас 15-20 процентов на непредвиденные ситуации.
Как страховая проверяет пробег автомобиля
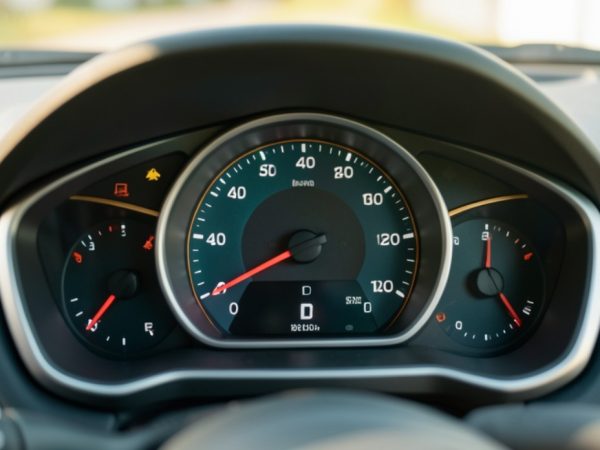
Контроль пробега осуществляется не непрерывно, а в момент страхового случая. При ДТП эксперт фиксирует показания одометра и сверяет их с данными, которые были при оформлении полиса. Если лимит превышен, страховая компания может отказать в выплате, снизить её размер или потребовать доплату разницы тарифа.
Способы фиксации пробега разные. Делают фото одометра при оформлении полиса и сразу после ДТП, берут сервисные записи от официального дилера и данные диагностических карт. Скручивание одометра считается обманом и карается отказом в выплате. Без промежуточных замеров доказать точное время превышения лимита почти невозможно, поэтому споры чаще всего решаются в пользу страховой.
- Фото одометра при оформлении. Фиксирует исходный пробег автомобиля в день начала действия полиса.
- Фото одометра при страховом случае. Показывает пробег на момент ДТП и сверяется с данными полиса.
- Сервисные записи. Техническое обслуживание у дилера фиксирует реальный пробег в документах.
- Запрет скручивания. Любое вмешательство в одометр приводит к отказу в страховой выплате.
Как рассчитать свой годовой пробег перед оформлением
Выбирайте лимит с запасом, а не впритык к реальности. Взгляните на показания одометра в начале и в конце прошлого года — разница даст точный годовой пробег. Прикиньте регулярные маршруты: работа, школа, магазины, дача, и умножьте на количество поездок в месяц. Учитывайте сезонность: летом ездят больше из-за отпусков и дачи, зимой машина может простаивать неделями, но итог считается за 12 месяцев.
Например, поездка на работу 20 километров в одну сторону и 20 обратно при 20 рабочих днях в месяц даёт 800 километров только на рабочие маршруты. Плюс поездки в магазин и на дачу — ещё 1000-2000 километров в месяц. Итого за год около 13 000-14 000 километров, а значит лимит в 10 000 уже недостаточен, а 15 000 подойдёт с запасом.
Снимите показания одометра
Запишите число в начале и в конце года, разница будет вашим годовым пробегом.
Сосчитайте регулярные поездки
Работа, магазины, школа, дача — умножьте маршрут на количество поездок в месяц.
Добавьте запас на непредвиденное
Запас 15-20 процентов защитит от отказа в выплате при поездках в отпуск или командировку.
Выберите ближайшую градацию лимита
Страховые предлагают уровни до 5000, 10 000 или 15 000 километров в год — берите тот, что покрывает ваш расчёт с запасом.
Кому подойдёт полис с лимитом пробега и несколькими водителями
Лимитный полис выгоден тем, кто реально ездит мало, и теряет смысл для тех, кто за рулём почти каждый день. Второй семейный автомобиль, который выезжает на дачу или в магазин по выходным, редко проезжает больше 5000-7000 километров в год — для него скидка за ограниченный пробег заметна. Пенсионеры, которые не ездят на работу ежедневно, обычно укладываются в 8000-10 000 километров в год, а поездки в поликлинику и к родственникам не исчерпывают лимит. Городские жители, предпочитающие общественный транспорт на работу и держащие машину для редких загородных выездов, тоже получат выгоду.
Второй автомобиль в семье
Редкие поездки, от 5000 до 7000 километров в год, заметная экономия.
Пенсионеры без ежедневных поездок
Поездки в поликлинику и к родственникам, от 8000 до 10 000 километров в год.
Городские жители с редкими выездами
Общественный транспорт на работу, машина для загородных поездок пару раз в месяц.
Если лимитный полис не подходит, есть альтернативы. Франшиза снижает стоимость полиса без привязки к пробегу: готовые оплатить первые 15 000-20 000 рублей ущерба сами получат скидку 20-25 процентов. Сезонное КАСКО на 6-8 месяцев тёплого сезона экономит 30-40 процентов годовой стоимости, а машина зимует в гараже. Телематика — датчик в машине, который отслеживает пробег и стиль вождения, даёт аккуратным водителям скидки до 30 процентов.
Один лимит действует на всю машину и на всех вписанных водителей вместе. Выбирайте лимит с запасом 15-20 процентов, храните фото одометра и читайте условия договора перед подписанием.