Если по КАСКО машину признали полной потерей, страховая выплачивает деньги или направляет на ремонт строго по условиям договора. Владелец может оспорить оценку, потребовать независимую экспертизу и получить неустойку за задержку выплаты.
рабочих дней на уведомление страховой
рабочих дней — типичный срок выплаты по закону
дней на денежную выплату по требованию, если срок не в договоре
рублей ремонта против 1,2 млн стоимости авто — пример полной потери
Когда страховая признаёт машину полной потерей
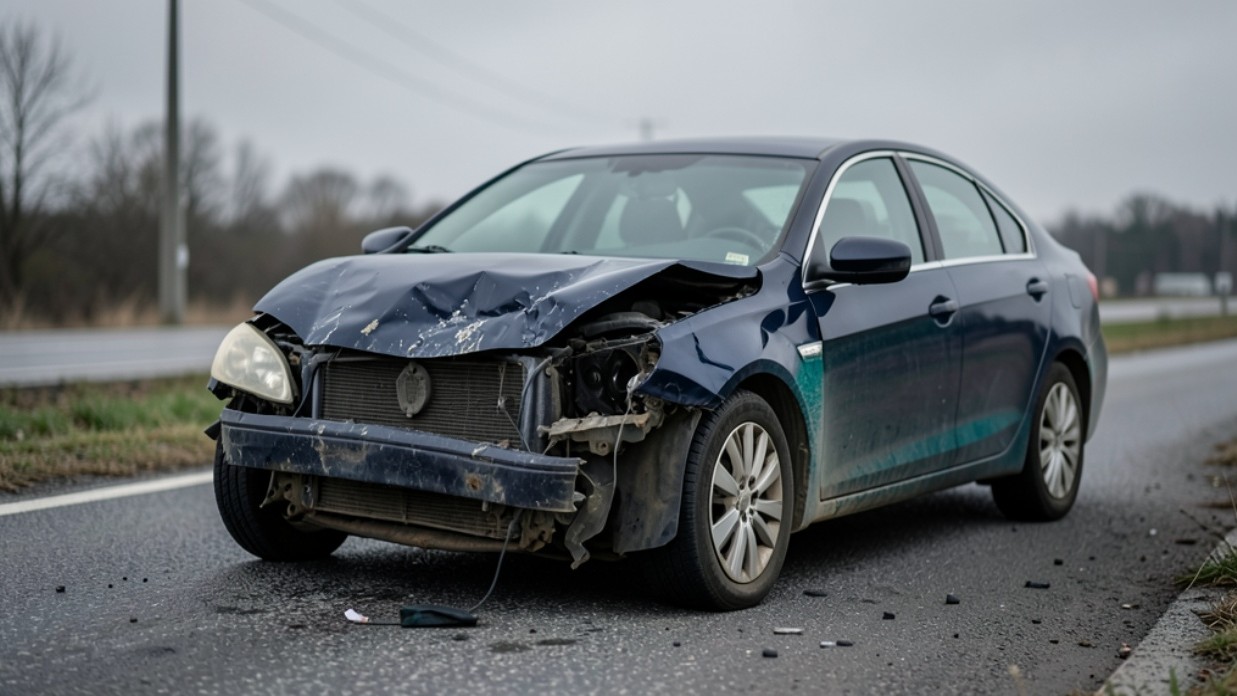
Полная потеря, или тотал, — это ситуация, когда восстановление автомобиля после дорожно-транспортного происшествия или другого события, указанного в полисе, невозможно или экономически нецелесообразно. Страховая компания признаёт машину «тотальной», когда сравнивает стоимость ремонта с рыночной ценой автомобиля на дату происшествия.
Конкретный пример из страховой практики: автомобиль оценен в 1,2 миллиона рублей, а цена восстановления достигла 1,25 миллиона рублей. В такой ситуации компании выгоднее признать транспортное средство полной потерей и произвести денежную компенсацию, чем оплачивать дорогостоящий ремонт.
Две ситуации приводят к признанию тотала. Первая — физическая утрата: повреждения настолько масштабны, что восстановить машину технически невозможно, или необходимые запчасти отсутствуют. Вторая — экономическая нецелесообразность: цена ремонта приближается к рыночной стоимости автомобиля или даже превышает её.
Единых общих критериев конструктивной гибели не существует. По ОСАГО порядок закреплён законодательно: например, пункт 18 статьи 12 Закона об ОСАГО (40-ФЗ) устанавливает, что машина не подлежит восстановлению, если цена ремонта равна или превышает цену транспортного средства на дату ДТП. По КАСКО конкретные условия прописываются в договоре страхования, и одна и та же поломка в разных компаниях может оформиться по-разному.
Определение происходит на основании акта осмотра и заключения независимой экспертизы. Страховая обычно сотрудничает с утверждённым перечнем экспертных организаций, поэтому важно, чтобы эксперт обладал нужной квалификацией и соблюдал установленные методики оценки. Владелец вправе присутствовать при осмотре, задавать вопросы и фиксировать все видимые повреждения.
Тотал (полная потеря)
Конструктивная гибель транспортного средства: восстановление после ДТП или другого страхового случая невозможно или экономически нецелесообразно.
Ремонт или деньги: кто решает форму возмещения
По КАСКО страховая компания может возместить ущерб двумя способами. Первый — натуральная форма: компания организует и оплачивает ремонт автомобиля на станции технического обслуживания за свой счёт. Второй — денежная форма: перевод суммы на банковский счёт страхователя, который сам решает, как распорядиться средствами.
Что именно применится, решает не водитель после аварии, а условия договора страхования и правила конкретной компании. Правовая основа — статьи 929 и 942 Гражданского кодекса РФ: страховщик обязуется возместить убытки, а существенные условия, включая порядок и способ выплаты, устанавливаются по соглашению сторон.
В отличие от ОСАГО, где форма возмещения регулируется законом, КАСКО — добровольное страхование, и договор является главным документом. На практике многие страховщики закладывают в правила право заменить денежную выплату ремонтом. Денежная выплата обычно допускается при полной гибели автомобиля или когда восстановление технически невозможно.
Если договор даёт право выбора, страхователь может потребовать деньги, но чаще окончательное решение остаётся за страховой организацией, особенно когда ремонт экономически целесообразен. Споры о форме возмещения разрешаются судебным иском о понуждении к ремонту или взыскании убытков.
Ремонт на СТОА
Страховая организует и оплачивает восстановление в сервисе по своему договору. Подходит, когда ремонт экономически целесообразен и машина подлежит ремонту.
Денежная выплата
Перевод на банковский счёт в пределах страховой суммы. Обычно применяется при полной гибели машины или когда восстановление невозможно.
Сколько платят за уничтоженный автомобиль по КАСКО
Размер денежной компенсации при полной гибели ограничен страховой суммой, указанной в полисе (статья 929 Гражданского кодекса РФ). Обычно расчёт ведётся от стоимости автомобиля на момент заключения договора с вычетом стоимости годных остатков — частей повреждённой машины, которые ещё можно реализовать или использовать.
Годные остатки оценивает независимый эксперт. Если владелец не согласен с оценкой, он вправе заказать свою экспертизу и оспорить сумму. Не подписывать акт с заниженной оценкой рекомендуется до получения независимого заключения, так как именно от этой цифры зависит итоговая выплата.
Некоторые страховые компании учитывают амортизацию автомобиля, что уменьшает итоговую выплату. В полисе могут быть ограничения суммы компенсации, например в случае угона или полной утраты в результате стихийного бедствия. Деньги перечисляются на банковский счёт после расчёта и согласования стоимости годных остатков.
лимит выплаты по полису
вычитаются из суммы возмещения
может уменьшить выплату по договору
типичный срок перечисления по закону
Документы и порядок действий после ДТП
Первый шаг после признания страхового случая — своевременное уведомление страховой компании. Срок прописан в договоре, обычно это 5 рабочих дней. Несвоевременное уведомление может стать основанием для отказа в выплате, поэтому задержка с обращением опасна даже при очевидном страховом случае.
Страхователю нужно подготовить полный пакет документов: заявление о страховой выплате, паспорт транспортного средства (ПТС), свидетельство о регистрации транспортного средства (СТС), водительское удостоверение и документы, подтверждающие факт происшествия, например справку о ДТП из ГИБДД. Если машина приобретена в кредит, могут понадобиться дополнительные документы и согласие банка.
Далее следует осмотр повреждённого имущества экспертом страховой компании. Рекомендуется присутствовать при осмотре, чтобы задать вопросы и зафиксировать все видимые повреждения. После оценки и согласования стоимости годных остатков страховщик производит расчёт и перечисляет возмещение на банковский счёт.
Если владелец планирует самостоятельно реализовать годные остатки, ему потребуется акт приёма-передачи от страховой компании, подтверждающий право на распоряжение остатками. Расходы на эвакуацию транспортного средства с места происшествия могут частично возмещаться, если это предусмотрено условиями договора, — для этого нужен договор на эвакуацию и чек об оплате.
- Уведомить страховую в срок — обычно в течение 5 рабочих дней после происшествия.
- Подготовить документы — заявление, ПТС, СТС, водительское удостоверение, справку о ДТП из ГИБДД.
- Присутствовать при осмотре экспертом — фиксировать повреждения и задавать вопросы.
- Согласовать стоимость годных остатков — при несогласии заказать независимую экспертизу.
- Сохранить чеки на эвакуацию — расходы могут частично возмещаться по договору.
Сроки выплаты и задержки
Срок выплаты страхового возмещения по законодательству обычно составляет 20 рабочих дней с момента предоставления всех необходимых документов. Если в договоре срок не определён, применяется разумный срок (статья 314 Гражданского кодекса РФ); по денежной выплате обязательство должно быть исполнено в течение семи дней со дня предъявления требования страхователем.
На практике возможны задержки, особенно при разногласиях по размеру ущерба. За нарушение сроков ремонта или выплаты страховщик может нести ответственность в виде неустойки, размер которой рассчитывается по правилам статьи 28 Закона о защите прав потребителей. В судебной практике срок до 45 дней иногда называют ориентиром, но для КАСКО он не является безусловной нормой.
При задержке или отказе страхователь направляет претензию в компанию, может обратиться в службу по защите прав потребителей финансовых услуг Центрального банка Российской Федерации, а затем — в суд. Судебная практика допускает защиту прав через иск о понуждении к ремонту или взыскании убытков.
Ошибка
Подписать акт с заниженной оценкой годных остатков, не дождавшись независимой экспертизы.
Решение
Не подписывать акт, заказать свою экспертизу, оспорить сумму годных остатков и потребовать пересчёта выплаты.
Кредит, залог, амортизация и эвакуатор
Особенности возникают, если автомобиль приобретён в кредит и находится в залоге у банка: могут потребоваться дополнительные документы и согласие банка на получение страхового возмещения. Некоторые компании учитывают амортизацию при определении стоимости, что снижает сумму выплаты, поэтому правила страхования стоит изучить ещё до подписания полиса.
Ещё один нюанс — срок действия договора. Если автомобиль уничтожен после истечения срока полиса, страховая компания имеет право отказать в выплате. При угоне для полного возмещения часто требуется наличие полного комплекта ключей и противоугонных систем.
Итог: получение компенсации при полной гибели требует внимательного и последовательного подхода — уведомить страховую в срок, собрать полный пакет документов, присутствовать при осмотре экспертом, при спорах о годных остатках заказывать независимую экспертизу, а при задержке защищать свои права претензией и обращением в Центральный банк Российской Федерации или в суд.
Ремонт или деньги — решает договор, а не желание водителя
При тотале выплата производится в пределах страховой суммы за вычетом годных остатков, обычно в течение 20 рабочих дней. Оспаривайте заниженную оценку, не пропускайте срок уведомления и сохраняйте чеки на эвакуацию.