Большинство отказов в выплате по КАСКО оспоримы, если знать основание и действовать в правильном порядке: письменная претензия в страховую, затем финансовый омбудсмен, а при необходимости — суд.
срок уведомления страховой о страховом случае по большинству договоров
требование выплаты в письменной претензии к страховой
срок рассмотрения дела финансовым омбудсменом в рабочие дни
исковая давность по спорам о выплате по договору имущественного страхования
Что такое КАСКО и чем оно отличается от обязательного страхования
КАСКО — добровольное страхование автомобиля: владелец сам решает, оформлять полис или нет, а страховая компания и страхователь прописывают условия в договоре. В отличие от обязательного ОСАГО, которое регулирует Федеральный закон № 40-ФЗ, КАСКО не требуется государством для управления автомобилем.
Банк может потребовать КАСКО в залог при автокредите, но это требование кредитора, а не закона. Само страхование регулирует глава 48 Гражданского кодекса РФ (статьи 961, 963, 964), Закон РФ «Об организации страхового дела» № 4015-1 и, для физических лиц, Закон о защите прав потребителей.
По обычному полису КАСКО страховая обязана возместить ущерб от ДТП, угона, стихийных бедствий и других рисков, перечисленных в договоре. Размер выплаты, список исключений и порядок осмотра прописываются правилами страхования конкретной компании. Можно получить ремонт на станции обслуживания или денежную компенсацию, а при угону — выплату стоимости машины в пределах страховой суммы.
Возможность страховой ссылаться на условие ограничена: правила страхования должны быть выданы страхователю под роспись, иначе на них нельзя сослаться в споре (статья 943 ГК РФ). Договор может быть признан недействительным, если при оформлении были указаны заведомо ложные сведения (статья 944 ГК РФ). Срок исковой давности по таким спорам составляет два года (статья 966 ГК РФ).
Главная особенность КАСКО именно в этом: страховая трактует формулировки договора в свою пользу, а формальные нарушения — пропущенный срок уведомления, несоответствие условий хранения, недостоверные данные при оформлении — становятся наиболее частыми причинами отказов в выплате.
КАСКО — определение
Добровольное страхование автомобиля, при котором страхователь и страховая компания самостоятельно определяют риски, выплаты и исключения в договоре. Государственный закон не обязывает владельца оформлять КАСКО, но фиксирует правила, по которым страховая должна работать.
Пять основных причин отказов в выплате по КАСКО
Большинство жалоб водителей на КАСКО связаны не с отсутствием страхового случая, а с формальными нарушениями условий договора. Страховая компания ссылается на конкретные пункты правил, и чётко понимать, какие обстоятельства чаще всего становятся основанием для отказа, нужно ещё до оформления полиса.
Нарушение условий хранения автомобиля
Договор может требовать хранить машину на охраняемой стоянке или в гараже. Если автомобиль стоял во дворе, страховая отказывает. Суды не всегда соглашаются: важна причинно-следственная связь между местом хранения и самим страховым случаем.
Несвоевременное уведомление о страховом случае
Большинство договоров обязывают известить страховую в течение 1–3 рабочих дней. Просрочка — основание для отказа, но задержку на день‑два с уважительной причиной страховая должна обосновать: доказать, что из‑за опоздания нельзя установить обстоятельства происшествия или размер ущерба.
Управление в состоянии опьянения
Один из немногих случаев, когда отказ законен — при условии, что факт опьянения зафиксирован документами: протокол ДПС или медицинское освидетельствование. Оспорить такой отказ крайне сложно.
Покидание места ДТП
Водитель, уехавший с места аварии, нарушает ПДД, и это как правило становится прямым основанием для отказа по договору. Исключение — экстренная эвакуация пострадавших в больницу с последующим возвращением на место; такие случаи суды рассматривают индивидуально.
Недостоверные сведения при оформлении договора
Неверный адрес хранения, скрытые предыдущие страховые случаи или заниженная мощность двигателя дают страховой компании основание признать договор недействительным (статья 944 ГК РФ). Но если страховая сама не проверила сведения при заключении, хотя имела такую возможность, суды нередко отказывают ей в праве ссылаться на это позже.
По оценке специалистов по страховым спорам, значительная часть отказов по КАСКО удаётся оспорить, особенно по первым двум основаниям — условиям хранения и срокам уведомления. Поэтому документировать обстоятельства происшествия, делать фото и видео, сохранять все бумаги от страховой нужно сразу.
Если отказ получен, первым делом внимательно читают письменное решение. Страховая обязана обосновать отказ ссылками на пункты договора и нормы закона. Расплывчатые формулировки уже повод для спора.
Занижение суммы возмещения: износ, франшиза, независимая экспертиза
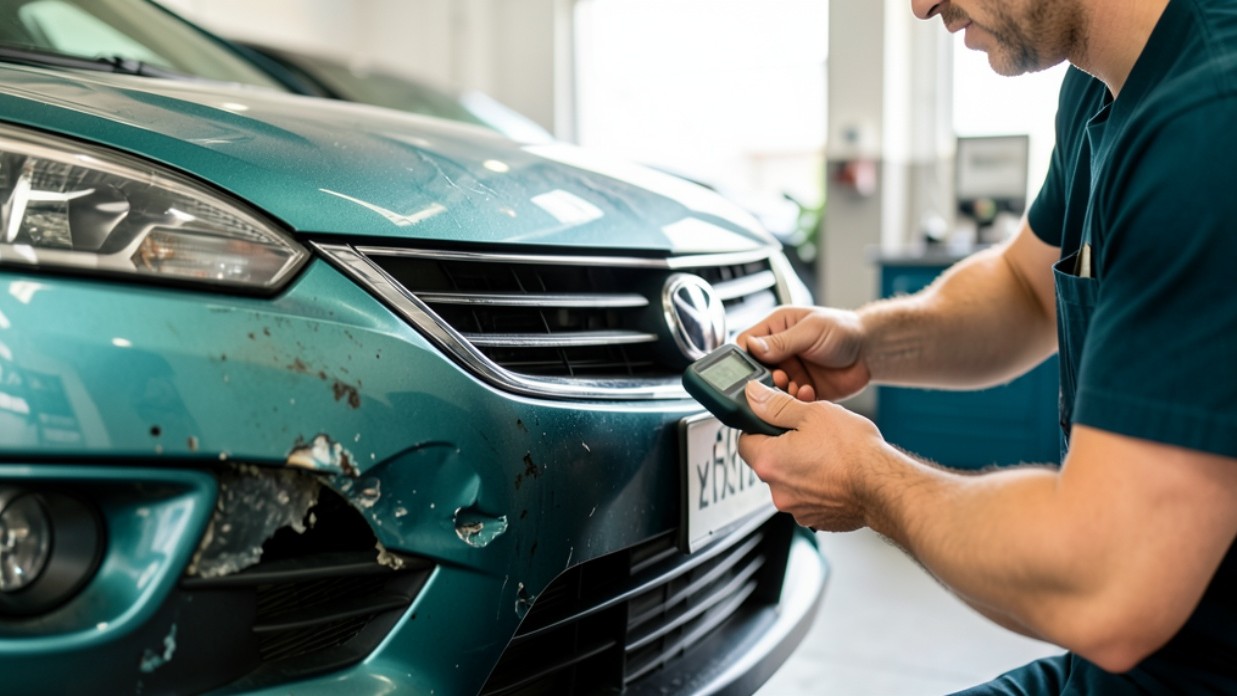
Вторая по частоте жалоба водителей — сумма выплаты гораздо меньше ожидаемой. Страховые компании снижают размер компенсации, ссылаясь на износ деталей, франшизу и таблицы средних цен на запчасти. Если выплата кажется заниженной, основной инструмент защиты — независимая автотовароведческая экспертиза.
| Параметр | Расчёт страховой компании | Независимая автотовароведческая экспертиза |
|---|---|---|
| Основание суммы | Расчёт по внутренним таблицам и нормам износа страховой | Рыночная стоимость ремонта с учётом состояния конкретного автомобиля |
| Износ деталей | Применяется автоматически по возрасту и пробегу | Доказывается экспертом отдельно для каждой детали |
| Кто оценивает ущерб | Аварийный комиссар страховой компании | Сертифицированный независимый оценщик |
| Расходы на оценку | Не требуются | Оплачивает страхователь, а при судебном иске расходы обычно взыскиваются со страховой |
Страховая компания обязана доказывать несоответствие повреждений заявленным обстоятельствам экспертным путём, а не ограничиваться субъективным мнением своего аварийного комиссара. Решение об отказе или о размере выплаты должно быть письменным и мотивированным: в нём должны быть конкретные ссылки на пункты договора КАСКО и нормы закона.
Молчание страховой и порядок оспаривания: претензия, омбудсмен, суд
Если страховая просто не отвечает на обращение неделями, это бездействие приравнивается к отказу в выплате. На такое можно и нужно жаловаться. Досудебный порядок обязателен: без обращения к финансовому омбудсмену суд вернёт исковое заявление.
Получить письменный отказ
Требуйте от страховой официальный документ с указанием конкретных причин, пунктов договора и подписью уполномоченного лица. Устные объяснения по телефону юридической силы не имеют.
Направить претензию в страховую
Письменное требование с описью вложения, в котором излагается несогласие с отказом и ставится срок выплаты — как правило 10 дней. Иногда на этом этапе страховая меняет позицию.
Обратиться к финансовому омбудсмену
Процедура бесплатная, заявление подаётся онлайн на finombudsman.ru. Срок рассмотрения — 15–30 рабочих дней, решение обязательно для страховой компании. Обращение возможно с 2019 года по Федеральному закону № 123-ФЗ.
Подать иск в суд
Мировые судьи рассматривают иски до 100 000 рублей, районные суды — свыше. При успехе взыскиваются возмещение, неустойка, штраф 50 процентов от присуждённой суммы и компенсация морального вреда; госпошлина для физических лиц не уплачивается при цене иска до 1 млн рублей. Срок исковой давности — два года.
Предложения по улучшению КАСКО: что могло бы измениться
Водители жалуются на КАСКО не только из-за конкретных отказов, но и из-за неясности правил. Многие проблемы устраняются на уровне самих страховых компаний и рынка в целом, без необходимости в новых законах.
Первое — прозрачность условий хранения и эксплуатации автомобиля. Требование хранить машину на охраняемой стоянке должно быть обосновано реальным риском, а отказ по этому основанию допустим только при доказанной причинно-следственной связи между местом хранения и страховым случаем.
Второе — законодательные сроки рассмотрения страховых случаев по КАСКО. Для обязательного ОСАГО такие сроки регламентированы законом, для добровольного КАСКО они зависят от договора, что создаёт неопределённость для водителя.
Третье — обязательная независимая автотовароведческая экспертиза при занижении суммы возмещения, чтобы водитель не спорил с аварийным комиссаром страховой компании на её условиях. Четвёртое — понятная франшиза и порядок применения износа деталей: размер и правила должны объясняться простым языком ещё до подписания договора. Пятое — информирование клиентов о досудебном порядке и финансовом омбудсмене: многие водители не знают, что претензия в страховую и обращение к омбудсмену предшествуют суду.
- Письменный обоснованный отказ. Требуйте документ с конкретными ссылками на пункты договора КАСКО.
- Доказательства уведомления. Сохраняйте подтверждение того, что страховую известили о страховом случае в установленный договором срок 1–3 рабочих дня.
- Правила страхования под роспись. Проверьте, выдали ли их вам при оформлении полиса, иначе на эти условия нельзя сослаться в споре.
- Независимая оценка ущерба. При заниженной выплате заказывайте заключение сертифицированного оценщика.
- Сроки защиты. Претензия в страховую, затем финансовый омбудсмен, затем суд — исковая давность составляет два года.
Итог предложений по улучшению КАСКО
Если сократить перечень формальных причин отказа, установить жёсткие сроки выплат и сделать независимую экспертизу доступной, большинство жалоб водителей исчезнет ещё до того, как им придётся обращаться в суд.
Краткие выводы для водителя
Отказ страховой компании по КАСКО не является окончательным ответом. Значительная часть отказов основана на формальных нарушениях, которые можно оспорить, если действовать последовательно и не пропускать сроки.
Полезно помнить порядок действий: письменный отказ страховой — претензия с требованием выплаты в 10-дневный срок — финансовый омбудсмен бесплатно в течение 15–30 рабочих дней — суд. Мировые судьи рассматривают иски до 100 000 рублей, районные суды — свыше, а исковая давность по таким спорам составляет два года.
Ключевая мысль
Не принимайте отказ автоматически: требуйте письменного обоснования, собирайте документы, используйте досудебный порядок и при необходимости суд. При успехе взыскиваются возмещение, неустойка, штраф 50 процентов и компенсация морального вреда.