Покилометровое автострахование — это полис, цена которого зависит от фактического количества пройденных километров, а не от фиксированного годового тарифа.
год первого полиса в США
год закона об ОСАГО в России
километров типичный годовой лимит
экономия для редко ездящих водителей
Что такое покилометровое автострахование и чем оно отличается от обычного
Обычный полис ОСАГО или КАСКО стоит фиксированную сумму в год, независимо от того, сколько километров владелец проезжает за рулём. Покилометровое автострахование работает иначе: базовая ставка платится за само наличие страховки, а дополнительная сумма начисляется за каждый фактически пройденный километр. Если автомобиль стоит в гараже большую часть года, владелец платит меньше.
Главная мысль: вы платите только за то, что реально используете автомобиль. Чем меньше пробег, тем ниже стоимость полиса.
Первый американский полис автострахования был выдан в 1898 году. Страховая компания Travelers Insurance Company заключила договор с доктором Т. Мартином: взнос составил 12 с четвертью доллара, выплата при столкновении с конным транспортом достигала 500 долларов. С тех пор страхование прошло долгий путь от фиксированных годовых тарифов к персонализированным расчётам, которые зависят от стиля вождения и реального пробега.
В России закон об обязательном страховании гражданской ответственности владельцев транспортных средств был принят 25 апреля 2002 года и вступил в силу с 2003 года. С 2015 года договор можно оформить через интернет, а распечатка полиса действительна при проверке сотрудниками ДПС. Электронный полис приходит на электронную почту сразу после оплаты, посещать офис не нужно.
История автострахования: от зарубежных тарифов к российскому рынку
Идея страховать автомобиль не фиксированной суммой, а по факту использования, зародилась за границей задолго до того, как появилась на российском рынке. Страховые компании в Европе и США первыми начали экспериментировать с тарифами, которые учитывают реальный пробег, а Россия пришла к обязательному автострахованию значительно позже.
1898 год — первый полис в США
Первый американский полис автострахования выдан в 1898 году. Страховая Travelers Insurance Company заключила договор с доктором Т. Мартином, взнос составил 12 с четвертью доллара, выплата при столкновении с конным транспортом — 500 долларов.
1925 год — обязательное страхование в Массачусетсе
Штат Массачусетс узаконил обязательное автострахование гражданской ответственности. Это стало первой законодательной базой для компенсации пострадавшей стороне в США.
1929–1930 годы — Австрия и Великобритания
Австрия в 1929 году и Великобритания в 1930 году приняли законы об обязательном страховании гражданской ответственности автолюбителей. В Германии обязательное страхование ответственности действует с 1939 года.
2002–2003 годы — Россия принимает закон об ОСАГО
Федеральный закон № 40 об обязательном страховании гражданской ответственности владельцев транспортных средств утвержден 25 апреля 2002 года. Вступление в силу отложено на 15 месяцев, с 2003 года страховщики почувствовали наплыв клиентов.
| Параметр | Зарубежные тарифы | Российский рынок |
|---|---|---|
| Обязательное страхование | с 1925 года (США, Массачусетс) | с 2003 года (закон № 40) |
| Первый полис | 1898 год, Travelers Insurance | первые полисы в 90-х годах, КАСКО добровольное |
| Персонализированные тарифы | по данным владельца авто, с 2002 года в Европе | появляются постепенно, покилометровые тарифы в разработке |
| Оформление через интернет | давно распространено | с 2015 года, еОСАГО на email |
Ошибка
Думать, что покилометровое страхование всегда дешевле обычного полиса, независимо от пробега.
Решение
Сравнить стоимость по формуле: базовая ставка плюс плата за километр. При ежегодном пробеге свыше 15 000 километров обычный полис может выйти дешевле.
Как работает тарификация по пройденным километрам
Цена полиса складывается из двух частей. Первая — фиксированная базовая ставка, которая покрывает риск даже при нулевом пробеге. Вторая — переменная часть, зависящая от количества километров, пройденных за страховой период. Страховая компания устанавливает годовой лимит, например 15 000 километров. При превышении лимита взимается дополнительная плата за каждый лишний километр, а неиспользованные километры могут сгорать или переноситься на следующий период, в зависимости от условий договора.
Формула расчёта: базовая ставка + стоимость за километр × количество километров = итоговая цена полиса.
Пример расчёта: базовая ставка 5 000 рублей в год, стоимость одного километра 2 рубля. При пробеге 8 000 километров итоговая цена составит 5 000 + 16 000 = 21 000 рублей. При пробеге 15 000 километров — 5 000 + 30 000 = 35 000 рублей. Если обычный КАСКО стоит 40 000 рублей в год, при пробеге 8 000 километров покилометровый тариф обходится почти в два раза дешевле.
Телематика: как страховые компании считают километры
Для работы покилометрового тарифа страховым компаниям нужно точно знать, сколько километров проехал автомобиль. Используются три основных способа: установка телематического датчика в разъём OBD-II под панелью приборов, передача данных через мобильное приложение со смартфона водителя и фиксация показаний одометра при техническом осмотре или дистанционной проверке.
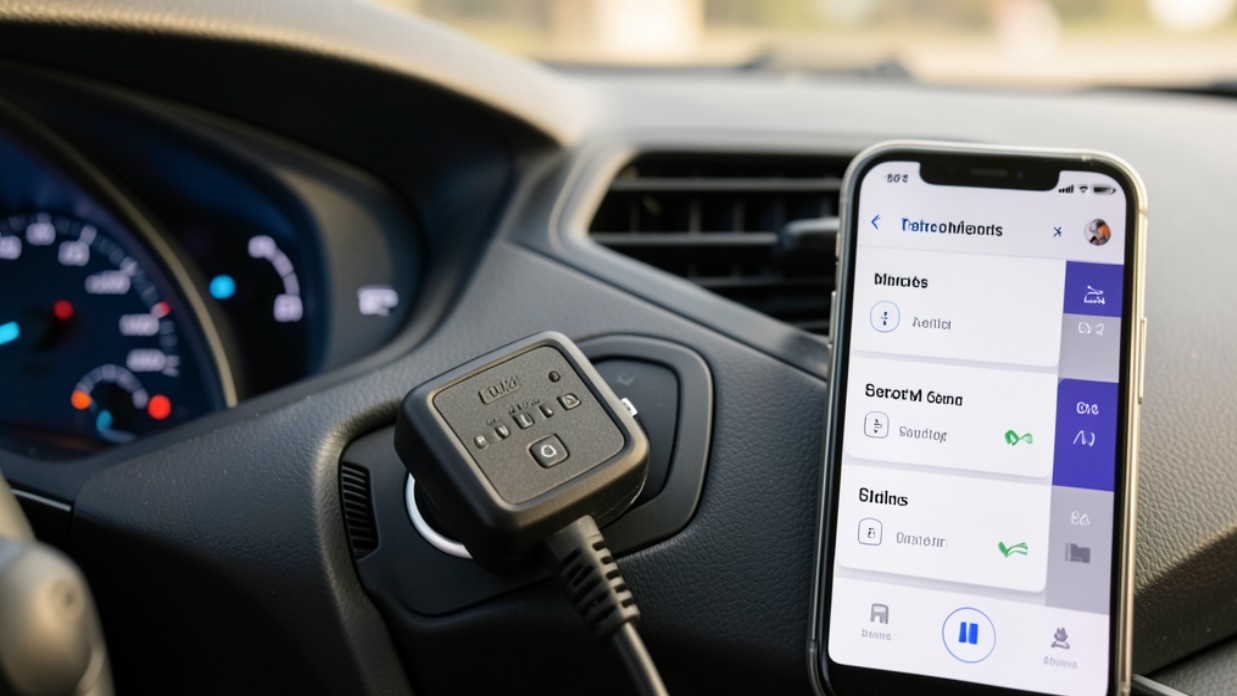
- Датчик OBD-II. Устанавливается в разъём под панелью приборов, передаёт данные о пробеге через сотовую сеть.
- Мобильное приложение. Водитель сам фиксирует поездки, приложение считает километры по GPS и отправляет отчёт в страховую.
- Проверка одометра. Показания фиксируются при оформлении полиса, продлении и независимой экспертизе после страхового случая.
Кому выгодно покилометровое страхование, а кому нет
Покилометровый тариф не универсален. Он выгоден водителям, которые используют автомобиль редко и проезжают немного километров в год. Для тех, кто ездит ежедневно на большие расстояния, обычный полис может быть дешевле.
Выгодно для редко ездящих
Пенсионеры, дачники, владельцы второй машины в семье. При пробеге до 10 000 километров в год экономия достигает 30–40%.
Невыгодно для такси и курьеров
При ежегодном пробеге свыше 30 000 километров стоимость покилометрового полиса превышает обычный тариф. Лимит километров быстро исчерпывается.
Порог рентабельности
При пробеге 10 000–12 000 километров в год оба варианта стоят примерно одинаково. Средний годовой пробег в России составляет около 17 000 километров.
Было
Обычный полис: фиксированная цена в год независимо от пробега.
Стало
Покилометровый полис: базовая ставка плюс оплата за каждый пройденный километр.
Ошибка
Скрывать реальный пробег или скручивать одометр, чтобы платить меньше.
Решение
Указывать достоверные данные. При превышении лимита километров страховая может отказать в выплате или расторгнуть договор.
Ограничения, исключения и мифы о покилометровом страховании
Покилометровое автострахование имеет ограничения, которые важно знать перед оформлением. Лимит километров устанавливается строго: при его превышении действуют дополнительные тарифы или отказ в защите. Миф о том, что такой полис всегда дешевле, не оправдывается для водителей с большим годовым пробегом.
- Лимит километров. Типичный годовой лимит составляет 15 000 километров. Превышение оплачивается отдельно или ведёт к пересмотру тарифа.
- Ограничение водителей. Полис может действовать только для вписанных в договор лиц, как и обычный ОСАГО.
- Зона действия. Некоторые тарифы ограничены регионом регистрации автомобиля или списком разрешённых областей для поездок.
Как оформить покилометровое ОСАГО и КАСКО
Оформление покилометрового полиса не отличается по сложности от обычного. Основное отличие — нужно выбрать тариф с лимитом километров и уточнить способ передачи данных о пробеге в страховую компанию.
Выбрать тариф и лимит
Определите примерный годовой пробег и выберите лимит километров. Типичный вариант — 15 000 километров в год.
Подготовить документы
Паспорт владельца, свидетельство о регистрации транспортного средства, водительские права, диагностическая карта если требуется по правилам страховой.
Оформить онлайн
Заполните заявку на сайте страховой, укажите лимит километров и способ учёта пробега. Оплатите полис банковской картой.
Получить полис
Электронный полис приходит на электронную почту сразу после оплаты. Распечатка действительна при проверке сотрудниками ДПС, как и обычный еОСАГО с 2015 года.
Итог: стоит ли выбирать покилометровый тариф
Покилометровое автострахование подходит не всем, но для водителей с маленьким годовым пробегом это реальная возможность сэкономить. Ключевой вопрос — честно оценить, сколько километров вы проезжаете в год.
Покилометровое страхование выгодно, если вы ездите меньше 10–12 тысяч километров в год
При большом пробеге обычный полис ОСАГО или КАСКО обходится дешевле. Выбирайте тариф по своим реальным привычкам за рулём.
километров — порог рентабельности
километров — типичный годовой лимит
год начала действия закона об ОСАГО в России