Электромобиль страхуется по ОСАГО на общих основаниях, и цена полиса зависит не от наличия батареи, а от мощности двигателя, региона, КБМ и набора коэффициентов. Дешёвый и дорогой полис дают одинаковую законную защиту до пределов выплат, но отличаются обслуживанием — скоростью оформления, сетью сервисных станций и быстротой выплат после аварии.
рублей — лимит выплаты за ущерб имуществу одного пострадавшего по статье 7 Закона об ОСАГО
рублей — лимит на возмещение вреда жизни и здоровью каждого пострадавшего
календарных дней положено страховой на ответ на претензию
дней на выплату после приёма полного пакета документов
года составляет срок исковой давности по спорам о выплатах по ОСАГО
От чего зависит цена ОСАГО для электромобиля
Электромобили и подключаемые гибриды страхуются по ОСАГО на общих основаниях, категория B — легковой автомобиль. Формула расчёта та же, что и для машин с двигателем внутреннего сгорания: базовая ставка умножается на коэффициенты территории, КБМ, возраста и стажа водителя, числа водителей и мощности. Центральный банк не выделяет электромобили в отдельную тарифную категорию, поэтому отдельного «электромобильного» тарифа ОСАГО не существует. Цена формируется индивидуально для каждого владельца, и два одинаковых электромобиля в разных регионах могут обходиться по-разному.
Коэффициент КБМ зависит от безаварийной езды: чем больше лет без страховых случаев, тем ниже класс и тем дешевле полис. Классы КБМ распределены от нулевого до пятнадцатого: каждый год без страховых случаев снижает класс и цену полиса. Возраст и стаж водителя тоже влияют на цену — водители до двадцати двух лет и со стажем меньше трёх лет платят больше. Регион регистрации определяет коэффициент территории: в крупных городах с интенсивным движением базовая ставка выше, чем в мелких населённых пунктах. Число вписанных водителей увеличивает стоимость, но позволяет нескольким людям законно управлять электромобилем.
Ключевой нюанс — мощность. В паспорте техники электромобиля мощность указана в киловаттах; для расчёта ОСАГО её переводят в лошадиные силы: 1 л.с. равен примерно 0,735 кВт. Например, двигатель 150 кВт соответствует примерно 204 л.с. Такая мощность попадает в серьёзную градацию коэффициента мощности. Ошибка в мощности — частая проблема с оформлением и выплатой: если в полисе указана не та мощность, страховая может оспорить выплату или потребовать переоформление полиса.
Мощные электромобили от 200 л.с. и выше стоят в страховке дороже, примерно как автомобиль с двигателем внутреннего сгорания аналогичной мощности. При этом КАСКО для электромобиля действительно чаще стоит дороже, но это отдельный продукт — за счёт высокой стоимости батареи и комплектующих. ОСАГО покрывает только ущерб третьим лицам: ремонт своего электромобиля по обязательному полису не получить, и это главное заблуждение владельцев электрокаров. После расширения тарифного коридора в 2026 году страховщики получили больше свободы в расчёте стоимости, поэтому разница между дешёвым и дорогим полисом у разных компаний стала заметнее.
Формула цены полиса
Базовая ставка × коэффициент территории × КБМ × КВС и прочие коэффициенты = итоговая цена полиса ОСАГО.
Мощный электрокар по цене ОСАГО сопоставим с бензиновым автомобилем той же мощности — за батарею в обязательном полисе доплачивать не придётся, а вот за лошадиные силы придётся.
Дешёвый и дорогой полис: в чём разница в обслуживании
Закон одинаков для всех страховых компаний, но качество обслуживания, скорость выплат и удобство урегулирования ДТП зависят от конкретного страховщика. При одинаковых базовых правилах один автомобилист получает электронный полис за несколько минут и выплату за две недели, другой ждёт ответ на претензию десять календарных дней и получает деньги через месяц. Разница между дешёвым и дорогим полисом лежит не в сумме страховой защиты — лимиты законом заданы одинаково для всех — а в сервисе вокруг полиса.
Для владельца электромобиля обслуживание имеет особое значение. Не каждая сервисная станция готова ремонтировать электрокар после аварии: нужны специалисты, инструменты и опыт работы с высоковольтными системами и батареей. Поэтому сеть партнёрских СТО страховой компании — не формальность, а реальный фактор удобства.
Онлайн-оформление
Большинство компаний предлагают е-ОСАГО онлайн: VIN, данные ПТС или СТС, мощность в л.с. и список водителей вводятся на сайте, а электронный полис приходит на почту сразу после оплаты. У цифровых страховых процесс полностью дистанционный, без посещения офиса, а полис действует с момента оплаты.
Партнёрские СТО
Если страховая направляет на ремонт по направлению, важно наличие сервисных центров в регионе владельца. У крупных игроков сеть партнёрских станций шире, у небольших компаний — уже, а в отдалённых городах может не оказаться подходящего сервиса вовсе. Для электромобиля это критично: не каждая станция берётся за ремонт батареи и электроники.
Мобильные сервисы
Мобильные приложения позволяют оформить полис, вписать водителя и подать уведомление о страховом случае без звонков. Уровень цифровизации различается: у одних компаний в приложении есть весь цикл оформления и урегулирования, у других — только калькулятор и заявка с обратным звонком.
Финансовая устойчивость
Компании с высокими рейтингами надёжности чаще выполняют обязательства без задержек. Доля рынка и опыт работы коррелируют со стабильностью системы урегулирования страховых случаев: чем больше портфель полисов, тем отработаннее процессы выплат и ниже риск задержек при массовых страховых событиях.
| Аспект обслуживания | Дешёвый полис, мелкая компания | Дорогой полис, лидер рынка |
|---|---|---|
| Способ оформления | Онлайн с обратным звонком, возможен визит в офис | Полностью дистанционно в приложении и на сайте |
| Сервисные станции | Ограниченная сеть, редко сервисы для электромобилей | Широкая партнёрская сеть, включая станции с опытом ремонта электрокаров |
| Мобильные сервисы | Только калькулятор и заявка с обратным звонком | Приложение с полным циклом оформления и урегулирования |
| Скорость урегулирования | Несколько недель на выплату после документов | Быстрее, автоматизация рассмотрения заявлений |
| Уровень отказов | Выше среднего по рынку | Ниже 3 процентов у лидеров |
Уровень отказов в выплатах — один из лучших показателей надёжности. У лидеров рынка доля отказов может быть ниже 3 процентов, например около 1,8 процента, а разница в скорости выплат между компаниями достигает нескольких недель. После расширения тарифного коридора ОСАГО цена полиса у разных страховщиков заметно отличается, поэтому дешёвый полис в малоизвестной компании может обернуться долгим ожиданием денег после аварии. Лидерами рынка в 2026 году называют Т-Страхование, АльфаСтрахование, Ингосстрах, ВСК, Согласие и ряд других компаний с крупным портфелем ОСАГО.
В чём разница в выплатах по дешёвому и дорогому полису
Сама выплата регулируется законом одинаково для всех страховых компаний: лимит ущербу имуществу — 400 000 рублей на одного пострадавшего, лимит вреда жизни и здоровью — 500 000 рублей на каждого пострадавшего, ответ на претензию — 10 календарных дней, выплата или направление на ремонт — 20 дней после приёма полного пакета документов, ремонт на сервисной станции — 30 рабочих дней. Разница между дешёвым и дорогим полисом — не в сумме защиты, а в том, как быстро и без спора дойдут деньги.
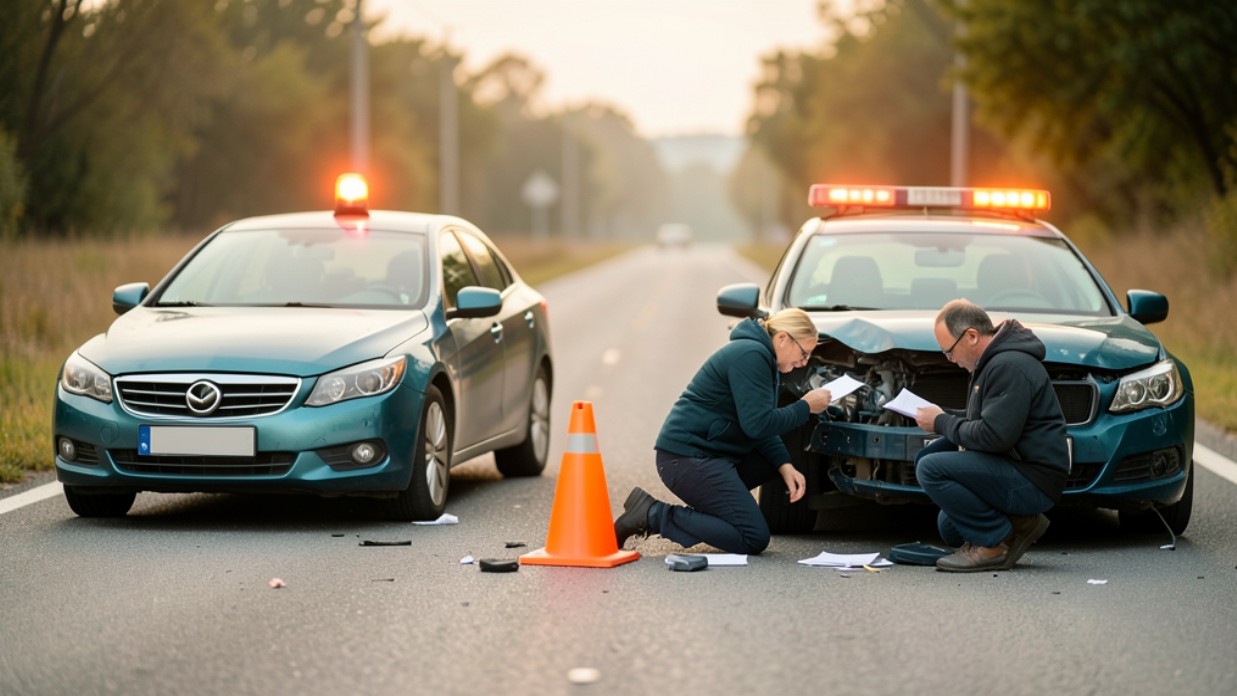
При ДТП с электромобилем аварию можно оформить по европейскому протоколу без вызова полиции, если нет пострадавших и стороны согласны в виновнике, либо вызвать ГИБДД при спорах и пострадавших. Снимки повреждений, особенно батареи и электроники, и данные всех участников помогают при урегулировании выплаты.
На практике споры чаще всего возникают из-за трёх причин. Первая — ошибка в мощности двигателя при оформлении. Если мощность электромобиля переведена неверно или указана не та цифра, страховая может затянуть выплату или отказать, ссылаясь на несоответствие данных полиса и паспорта техники. Вторая — заниженная сумма возмещения: расчёт страховой ниже реальной стоимости ремонта, тогда помогает независимая экспертиза. Третья — затягивание сроков или требование уже поданных документов заново. В каждом из этих случаев первым действием является письменная претензия.
Ошибка
Мощность электромобиля из ПТС указана в кВт, а в полис вписана неверная цифра в л.с. без пересчёта. 1 л.с. равен примерно 0,735 кВт. Страховая связывает это с несоответствием данных и задерживает выплату.
Решение
Перед оформлением перевести мощность в л.с. Сверить с ПТС или СТС, проверить полученный полис на день выдачи и при любом отказе требовать письменный мотивированный ответ.
При одобрении выплаты страховая переводит деньги на счёт потерпевшего или выдаёт направление на ремонт. Если вы не согласны с суммой, приложите к претензии заключение независимой экспертизы — оно становится весомым аргументом в споре. Квитанции и чеки подтверждают реальные расходы, которые можно потребовать возместить вместе с основным ущербом.
Скорость выплат у разных страховщиков различается на несколько недель, а уровень отказов у лидеров рынка от 2 до 3 процентов. Мощный электрокар по цене ОСАГО сопоставим с автомобилем с двигателем внутреннего сгорания той же мощности, а КАСКО для электромобиля стоит дороже из-за стоимости батареи — но это уже отдельный добровольный продукт, а не обязательный полис. Если выплата задерживается или отказ получен, следующим шагом является письменная претензия в свою страховую компанию, а при отсутствии реакции — обращение к финансовому уполномоченному и в суд. Срок исковой давности по спорам о выплатах по ОСАГО составляет три года, поэтому с иском не стоит затягивать.
Оформление еОСАГО для электромобиля онлайн
Электронный полис оформляется дистанционно и действует сразу после оплаты. Порядок оформления для электромобиля не отличается от порядка для автомобиля с двигателем внутреннего сгорания, но важно правильно указать мощность, потому что именно от неё зависит итоговая цена. В 2026 году большинство страховых предлагают полное дистанционное оформление без посещения офиса.
- VIN электромобиля. Порядковый номер идентифицирует автомобиль в базе страховой.
- Данные ПТС или СТС. Нужны для внесения сведений в полис.
- Мощность в л.с. Переводится из киловатт: 1 л.с. равен примерно 0,735 кВт.
- Список водителей. Те, кто будут вписаны в полис и управлять электромобилем.
Подготовьте данные
Вин-номер автомобиля, данные из ПТС или СТС, мощность двигателя в л.с. и список водителей, которые будут вписаны в полис. Мощность из киловатт переводится в лошадиные силы: 1 л.с. равен примерно 0,735 кВт.
Рассчитайте стоимость
В онлайн-калькуляторе выбранной страховой укажите город регистрации, мощность, КБМ, возраст и стаж водителя, число водителей — итоговая цена появится сразу. Сравните несколько компаний, так как после расширения тарифного коридора цены отличаются заметно.
Оформите полис на сайте
Заполните форму на сайте страховой компании, прикрепите сканы документов при необходимости и оплатите полис банковской картой. У цифровых страховых процесс полностью дистанционный, полис приходит на электронную почту сразу после оплаты.
Получите электронный полис
Е-ОСАГО действует с момента оформления. Печатать и возить с собой распечатку не обязательно, но можно сохранить полис в телефоне и показать инспектору ДПС с экрана.
Проверьте полис в базе
Перед поездкой убедитесь, что полис отображается в единой базе страховых полисов — так вы исключите проблемы при остановке инспектором ДПС и подтвердите, что полис действителен.
Частые ошибки при оформлении еОСАГО для электромобиля
- Неверная мощность. Киловатты из ПТС не переведены в лошадиные силы или переведены с ошибкой — основание для отказа в выплате.
- Неполный список водителей. Человек, который будет управлять электромобилем, не вписан в полис — при аварии возможен отказ.
- Скрытие коммерческого использования. Поездки на такси или доставка без отметки в полисе дают основание для отказа в выплате.
- Истёкший полис. Управление без действия полиса — штраф и риск отвечать за ущерб самостоятельно.
При покупке нового электромобиля полис нужен до постановки автомобиля на учёт — для перегона из салона оформляют краткосрочный полис. При покупке подержанного электромобиля действие старого полиса не переходит к новому владельцу: новый оформляет свой полис до регистрации машины на себя.
Какой полис выбрать для электромобиля
Выбирайте полис не по самой низкой цене, а по соотношению цены и сервиса: удобство онлайн-оформления, сеть партнёрских СТО в вашем регионе, особенно готовых ремонтировать электромобили, качество мобильного приложения, скорость выплат и уровень отказов. Дешёвый полис в малоизвестной компании может сэкономить при покупке, но обернуться долгим ожиданием денег после аварии. Лидерами рынка в 2026 году называют компании с крупным портфелем ОСАГО и высокими рейтингами надёжности.
Лучший полис — не самый дешёвый, а тот, у которого быстро платят и легко обслуживаться.
Отказ в выплате и что делать владельцу электромобиля
Если страховая отказала в выплате, насчитала недостаточную сумму или затягивает сроки, первый шаг — письменная претензия в свою страховую компанию. В претензии указывают номер полиса, номер страхового дела, дату и обстоятельства ДТП, описывают нарушение со ссылкой на документы и формулируют чёткое требование: доплатить разницу, выдать направление на ремонт или дать письменный ответ. На ответ страховой даются 10 календарных дней.
Если претензия не помогла, следующая инстанция — финансовый уполномоченный, а затем суд. Финансовый уполномоченный рассматривает спор между потребителем и страховой компанией, а при безуспешном исходе владелец электромобиля может подать иск в суд. Срок исковой давности по спорам о выплатах по ОСАГО составляет три года, поэтому с иском не стоит затягивать. К претензии и иску приложите копию паспорта, копию полиса ОСАГО, извещение о ДТП, письмо страховой об отказе, расчёт выплаты, заключение независимой экспертизы и квитанции о расходах на оценку.
- Номер полиса ОСАГО и номер страхового дела. По ним компания находит дело в своей базе за считанные минуты.
- Письмо страховой об отказе или расчёт выплаты. Документ подтверждает позицию компании и даёт основание для спора.
- Заключение независимой экспертизы. Нужно, если сумма возмещения существенно ниже реальной стоимости ремонта электромобиля.
- Квитанции и чеки. Подтверждают реальные расходы, которые можно потребовать возместить вместе с основным ущербом.
- Доверенность. Нужна, если претензию подаёт представитель владельца электромобиля, а не сам владелец.
Итог: дешёвый или дорогой ОСАГО?
Для электромобиля отдельного тарифа не существует: цена зависит от мощности, региона, КБМ и коэффициентов, а не от наличия батареи. Дешёвый и дорогой полис дают одинаковые лимиты выплат, но отличаются скоростью обслуживания, сетью сервисов и быстротой денег после аварии. Выбирайте страховую по рейтингу надёжности, уровню отказов и скорости выплат, а не только по цене.
Что делать при ДТП с электромобилем по ОСАГО
Порядок действий после аварии с электромобилем не отличается от порядка для любого другого автомобиля, но есть особенность: при повреждении батареи или высоковольтной системы ремонт могут выполнять только специализированные сервисы, и это влияет на сроки урегулирования.
Остановитесь и обеспечьте безопасность
Включите аварийную сигнализацию, поставьте знак аварийной остановки, не перемещайте автомобили до оформления ДТП, если есть пострадавшие или спор о виновнике.
Вызовите ГИБДД при необходимости
При пострадавших, спорах о виновнике или скрытом отъезде одного из участников вызывайте полицию и скорую помощь при необходимости.
Оформляйте по европейскому протоколу без полиции
Если нет пострадавших и стороны согласны в виновнике, заполните извещение о страховом случае совместно без вызова ГИБДД.
Сделайте снимки повреждений
Сфотографируйте повреждения обоих автомобилей, батарею и электронику электромобиля, дорожную обстановку, номера и документы всех участников.
Сообщите в страховую компанию
Передайте документы в свою страховую в установленные сроки и дождитесь решения о выплате или направлении на ремонт.