ОСАГО страхует гражданскую ответственность владельца автомобиля — ущерб, который водитель может причинить другим людям и их имуществу в ДТП. Свой автомобиль этим полисом не починить: он защищает именно чужой ущерб.
ОСАГО введен в России
страховых компаний на рынке на начало 2026 года
максимальная надбавка молодым и неопытным водителям
договоров заключено в 2024 году
Что такое ОСАГО и кто обязан его оформлять
ОСАГО — это обязательное страхование гражданской ответственности владельцев транспортных средств. Простыми словами: если владелец автомобиля становится виновником дорожного происшествия, полис гарантирует возмещение ущерба пострадавшим за счёт страховой компании, а не за собственный счёт водителя.
Полис ввели в России 1 июля 2003 года по Федеральному закону № 40-ФЗ от 25 апреля 2002 года. Объект страхования — имущественные интересы, связанные с риском причинения вреда жизни, здоровью или имуществу потерпевших при использовании транспортного средства. На начало 2026 года на рынке ОСАГО работают 41 страховая компания по данным Российского союза автостраховщиков.
Оформлять полис обязан владелец транспортного средства: легкового или грузового автомобиля, мотоцикла, прицепа. Управление без действующего полиса несёт административную ответственность.
Страховщик
Страховая организация с лицензией Банка России, которая выдаёт полис и осуществляет выплаты пострадавшим.
Страхователь
Лицо, которое заключило со страховщиком договор обязательного страхования и платит страховую премию.
Выгодоприобретатель
Третье лицо, которому был причинён ущерб в дорожном происшествии по вине владельца полиса.
Посредник
Агент или брокер, помогающий оформить полис и взаимодействующий со страховой компанией.
Что покрывает полис ОСАГО, а что остаётся за владельцем машины
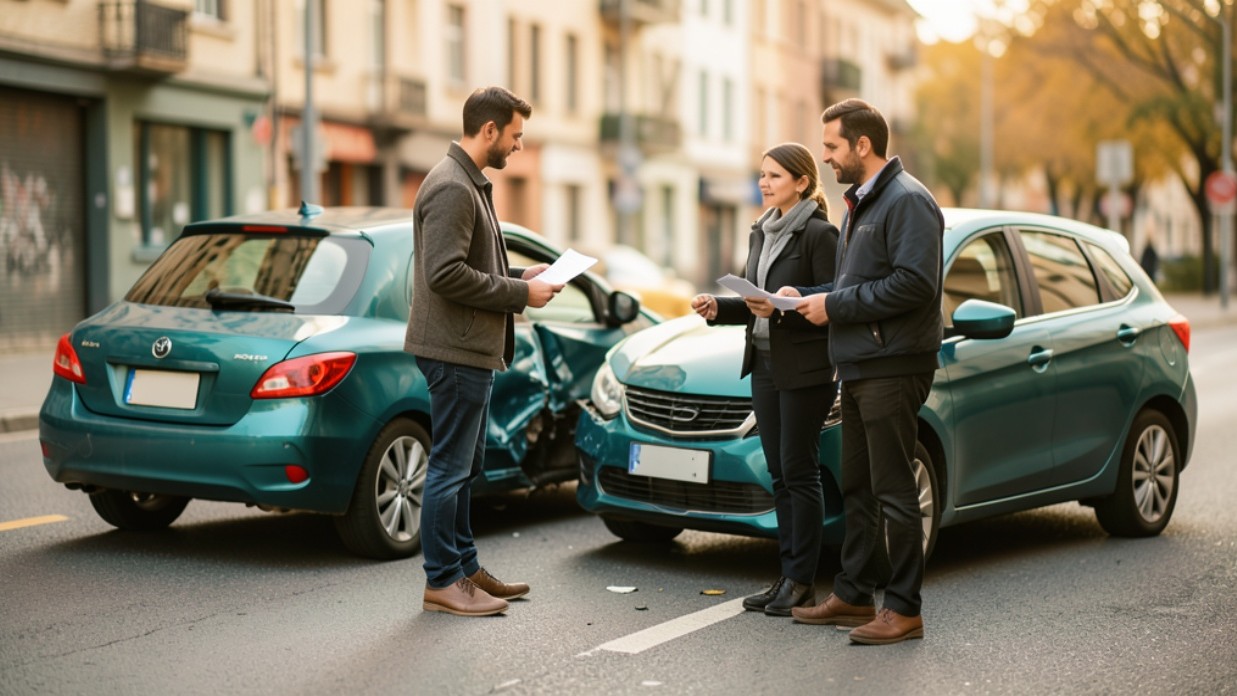
Полис покрывает ущерб, который владелец застрахованного автомобиля причиняет другим участникам движения: вред жизни и здоровью потерпевших, а также повреждение их имущества — чужого автомобиля, забора, здания и других вещей. Страховая компания выплачивает потерпевшим в пределах установленных законом лимитов.
Своё имущество владелец полисом не защищает. Ремонт собственного автомобиля после аварии, в которой виновен сам владелец, оплачивается из его средств или по добровольному полису КАСКО. Также страховка не действует, если ущерб причинён умышленно, либо за рулём находился человек, не вписанный в полис при ограниченном списке водителей.
Средняя выплата по ОСАГО в 2003 году составила 20 806 рублей, а по данным Российского союза автостраховщиков общая сумма выплат в 2024 году достигла 202,5 млрд рублей. Это показывает масштаб защиты, которую полис предоставляет пострадавшим в дорожных происшествиях.
Ошибка
После аварии ОСАГО отремонтирует мою машину.
Решение
ОСАГО отвечает за чужой ущерб. За ремонт своего автомобиля отвечает КАСКО или собственные средства владельца.
Сколько стоит ОСАГО и от чего зависит цена полиса
Цена полиса не произвольна: базовый тариф умножается на набор поправочных коэффициентов. Тарифы по ОСАГО регулирует Банк России, а первый тариф был утверждён Постановлением Правительства № 264 от 7 мая 2003 года.
На итоговую стоимость влияют мощность двигателя автомобиля, регион регистрации собственника, количество вписанных водителей, их возраст, стаж и страховая история. Надбавка до 80 процентов применяется к водителям моложе 22 лет и с опытом вождения до 3 лет.
В конце 2025 года Банк России скорректировал территориальные коэффициенты для ряда регионов из-за высокой убыточности: например, в Новосибирской области коэффициент вырос в два раза, до 3,12, а в Назрани — до 1,64. Структура страховой премии: нетто 77 процентов, расходы на страхование 20 процентов, в том числе агентская комиссия.
| Параметр | Как влияет на цену | Пример |
|---|---|---|
| Мощность двигателя | Чем мощнее двигатель, тем выше базовый тариф | Увеличение мощности с 100 до 150 л.с. повышает стоимость |
| Возраст и стаж | Водители до 22 лет или со стажем до 3 лет платят больше | Надбавка до 80 процентов к базовой ставке |
| Регион регистрации | Территориальный коэффициент зависит от убыточности региона | В Новосибирской области до 3,12 после корректировки конца 2025 года |
| Страховая история | Коэффициент бонус-малус снижает цену при безаварийной езде | Каждый год без аварий понижает класс КБМ |
Как оформить еОСАГО онлайн без посещения офиса
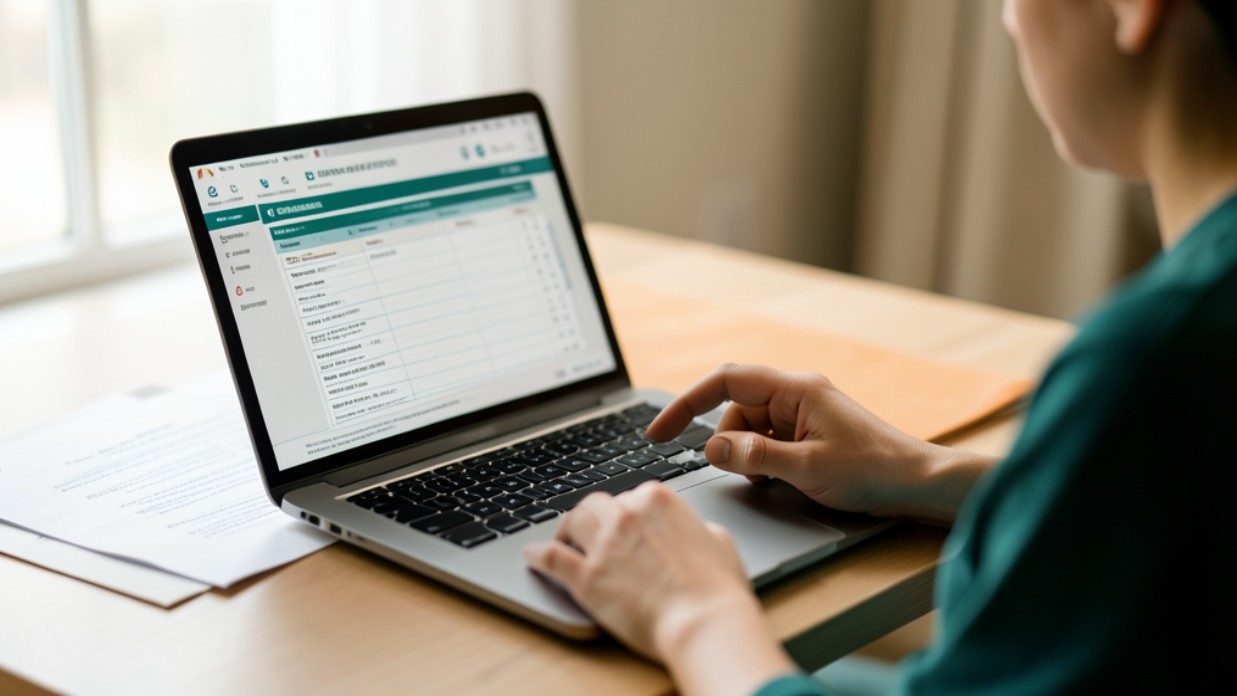
С 1 июля 2015 года полис ОСАГО можно оформить через интернет и распечатать на принтере. Электронный полис имеет равную с бумажным юридическую силу и приходит на электронную почту сразу после оплаты.
Порядок оформления простой: зайти на сайт страховой компании или агрегатор, внести данные об автомобиле и водителях, рассчитать тариф в онлайн-калькуляторе, оплатить полис банковской картой и получить еОСАГО на электронную почту. Калькулятор тарифов есть на сайте Российского союза автостраховщиков, а на начало 2026 года выбор составляет 41 страховую компанию.
Заявка на сайте страховщика
Внесите данные о транспортном средстве и всех водителях, которые будут вписаны в полис.
Расчёт тарифа
Система автоматически применяет коэффициенты: мощность двигателя, регион, возраст и стаж водителей, страховую историю.
Оплата и получение полиса
Оплатите полис онлайн — электронный документ приходит на указанную электронную почту сразу после зачисления средств.
Порядок действий при ДТП и прямое урегулирование убытков
Потерпевший в дорожном происшествии может обратиться за выплатой к своей страховой компании, если вред причинён только имуществу и оба участника аварии застрахованы по ОСАГО. Это правило называется прямым возмещением убытков: оно введено поправками от 1 декабря 2007 года, действует с 1 марта 2009 года, а с 1 ноября 2009 года распространяется на все полисы. Изначально выплаты шли только к страховщику виновника.
Если пострадали люди или ущерб превышает лимит евроского протокола, аварию оформляют с участием сотрудников полиции. Когда стороны согласны обстоятельствами и ущерб только имущественный, можно оформить аварию без вызова полиции поевропротоколу — проще и быстрее.
- Остановите автомобиль и включите аварийную сигнализацию. Не перемещайте транспорт до фиксации следов ДТП, если это создаёт угрозу безопасности.
- Обменяйтесь данными: фамилии, номера водительских прав, регистрационные знака, полисы ОСАГО обоих участников.
- Сделайте фото и видео места происшествия, повреждений автомобилей, дорожных знаков и разметки.
- Подайте заявление в свою страховую компанию при прямом урегулировании убытков в течение установленных законом сроков.
Как проверить полис и не купить поддельный еОСАГО
Полис можно купить только у страховой организации с лицензией Банка России или у аккредитованного её агента и брокера. Подлинность оформленного полиса стоит проверить в базе Российской союза автостраховщиков ещё перед первой поездкой — так владелец убедится, что полис действителен и внесён в единый реестр.
Обратите внимание на структуру премии: из брутто-страховой премии нетто-часть составляет 77 процентов, а 20 процентов уходят на расходы на страхование, включая агентскую комиссию. Заниженная цена может быть признаком подделки.
Управление автомобилем без действующего полиса ОСАГО несёт административную ответственность — штраф за отсутствие полиса предусмотрен статьёй 12.37 КоАП РФ.
Проверяйте полис в базе РСА до первой поездки — только действительный полис защищает от штрафов и претензий пострадавших.
ОСАГО и КАСКО: в чём разница и нужны ли оба полиса
ОСАГО — обязательное по закону страхование гражданской ответственности владельца транспортного средства (Федеральный закон № 40-ФЗ). КАСКО — добровольное страхование собственного имущества, которое владелец оформляет по своему желанию.
Разница проста: ОСАГО оплачивает ущерб, причинённый другим людям и их имуществу, а КАСКО — ущерб собственному автомобилю: угон, стихийные бедствия, авария по вине самого владельца. Один полис не заменяет другой: при ДТП с виной владельцу понадобится и то, и другое для полной защиты.
| Параметр | ОСАГО | КАСКО |
|---|---|---|
| Обязательность | по закону для всех владельцев транспортных средств | добровольно, по желанию владельца |
| Чей ущерб покрывает | чужой — потерпевшим в дорожном происшествии | свой — собственному автомобилю владельца |
| Основание | Федеральный закон № 40-ФЗ | договор между владельцем и страховой компанией |
| Кто платит | страховая компания виновника аварии | собственная страховая компании владельца |