Клиенты СберСтрахования оставляют тысячи отзывов о выплатах по автострахованию. Рейтинг компании 4,70 из 5, и 89 % посетителей агрегатора отзывов рекомендуют страховую. Закон отводит на рассмотрение заявления по ОСАГО 20 дней, а реальные сроки и суммы зависят от правильного оформления документов и типа полиса — ОСАГО или Каско.
из 5 — рейтинг СберСтрахования
отзывов о компании на 2026 год
посетителей рекомендуют страховую
закон даёт на рассмотрение заявления по ОСАГО
Что покрывает полис «Безопасное авто» от Сбера
Программа автострахования СберСтрахования носит название «Безопасное авто» и объединяет обязательное и добровольное защищение автомобиля. По данным агрегатора отзывов на 2026 год, у компании рейтинг 4,70 из 5 на основе 12 748 отзывов, и 89 % посетителей готовы рекомендовать её знакомым. По отдельным продуктам оценки такие: ОСАГО — 4,6, Каско — 4,5. Это показывает, как клиенты в целом оценивают надёжность страховщика и качество его сервиса.
«Безопасное авто» — что это за полис
«Безопасное авто» — это маркетинговое название программы автострахования СберСтрахования. В её рамках оформляют обязательный полис ОСАГО и добровольное Каско. ОСАГО покрывает вред, который водитель причинил другому участнику ДТП, а Каско защищает собственный автомобиль: угон, тотальная гибель, разбитое стекло и другие страховые случаи по правилам договора.
Выбор между ОСАГО и Каско определяет, какая именно выплата положена после страхового случая. По ОСАГО страховая компания компенсирует ущерб потерпевшему в аварии, а по Каско — владельцу полиса, если пострадал его собственный автомобиль. Размер компенсации и скорость её получения зависят от полноты пакета документов, от скорости уведомления страховщика и от оценки износа деталей.
- Тип полиса. ОСАГО компенсирует вред потерпевшему, Каско — ущерб собственному автомобилю.
- Полнота документов. ПТС или СТС, справка о ДТП, водительские удостоверения всех участников, реквизиты счёта, фото и видео повреждений.
- Скорость уведомления. Чем раньше клиент сообщил о страховом случае, тем быстрее начинается урегулирование.
- Оценка износа. Страховая учитывает износ деталей и может предложить аналоги вместо оригинальных запчастей, что занижает сумму.
Как проходит выплата по страховому случаю: порядок и сроки
Получение денежной компенсации по полису «Безопасное авто» проходит по стандартному сценарию. Закон даёт страховой компании 20 дней на рассмотрение заявления по ОСАГО, а клиенту нужно пройти пять шагов: зафиксировать происшествие, уведомить страховщика, собрать документы, дождаться осмотра и калькуляции, получить деньги или обоснованный отказ.
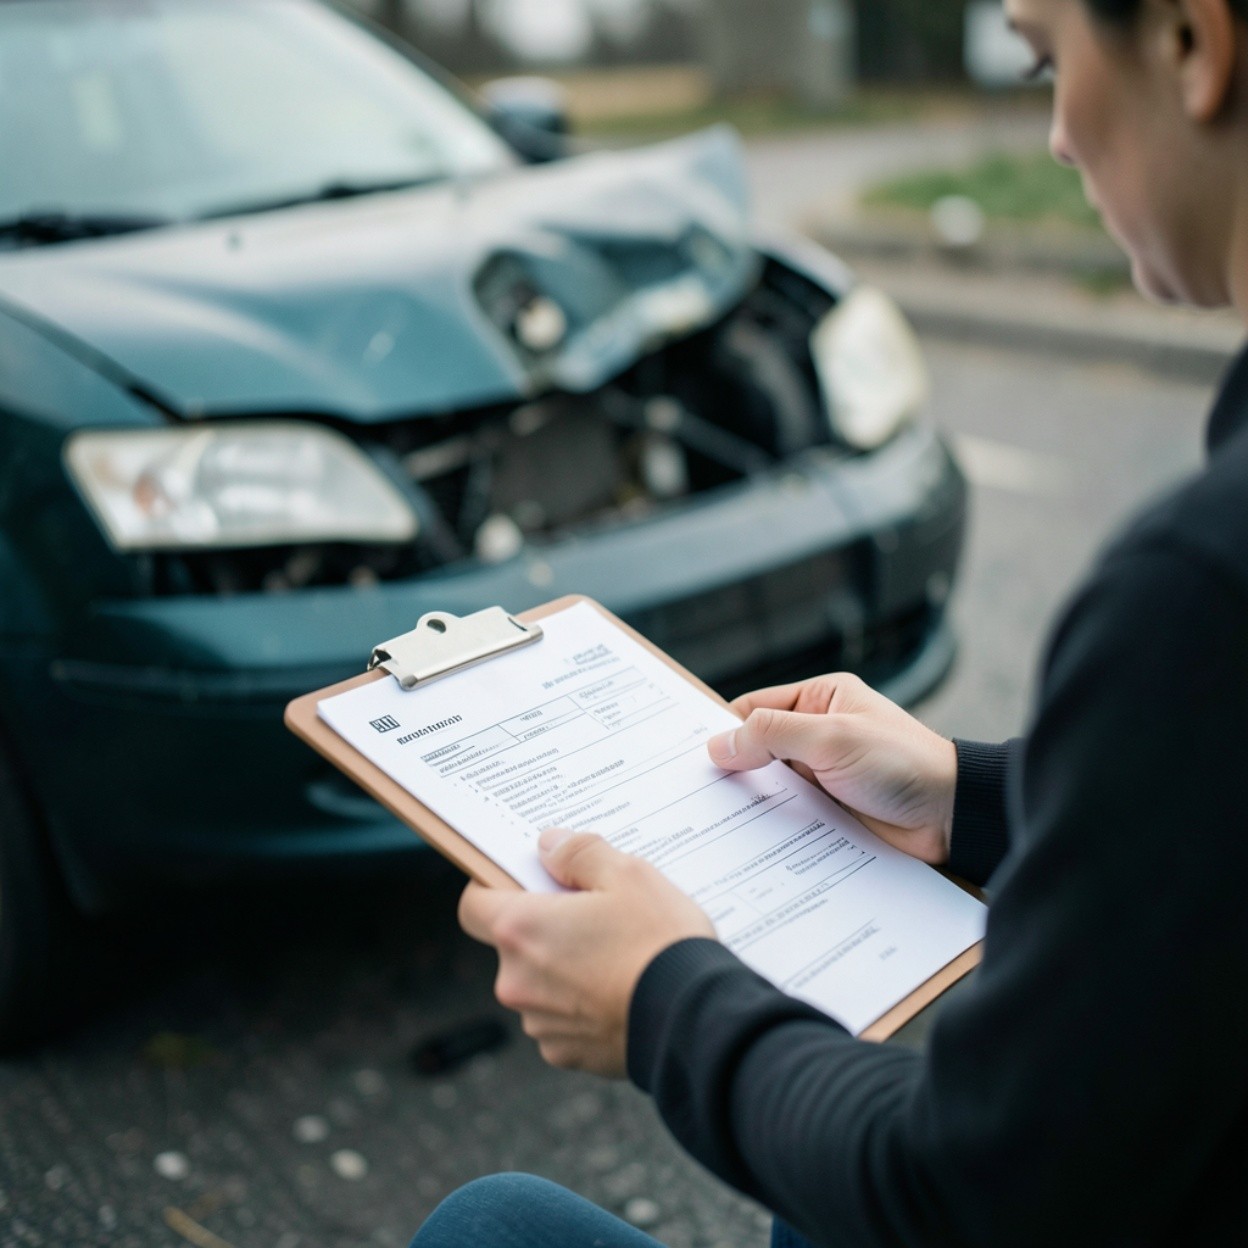
Шаг 1. Зафиксировать ДТП
Сделайте фото и видео повреждений, составьте схему движения, если оформляете по европротоколу, или вызовите инспектора ГИБДД. Чёткая фиксация на месте снижает риск отказа в выплате.
Шаг 2. Уведомить страховую
Сообщите о страховом случае через мобильное приложение, на горячую линию или в офис банка. От ответа оператора приходится ждать от 15 до 40 минут, в чате приложения — от 2 до 10 минут.
Шаг 3. Собрать документы
Потребуются копия ПТС или СТС, справка о ДТП или европротокол, водительские удостоверения всех участников, реквизиты банковского счёта и фотофиксация повреждений — пять документов в полном пакете.
Шаг 4. Осмотр и калькуляция
Страховая проводит осмотр повреждённого транспорта и составляет калькуляцию ущерба. Сроки осмотра часто затягиваются — об этом пишут в отзывах чаще всего.
Шаг 5. Выплата или отказ
После одобрения деньги перечисляют на указанный счёт. При отказе страховая должна дать обоснованное решение, которое можно оспорить претензией и в суде.
ОСАГО и Каско: разница в выплатах
Обязательное и добровольное автострахование работают по разным правилам, и это напрямую отражается на выплатах. Клиенты оценивают ОСАГО на 4,6, а Каско на 4,5 — разница невелика, но сценарии урегулирования убытков различаются.
| Параметр | ОСАГО | Каско |
|---|---|---|
| Что страхует | Вред, который водитель причинил другому участнику ДТП | Ущерб собственному автомобилю |
| Обязательность | Обязательно по закону для владельцев авто | Добровольно, по желанию клиента |
| Типичные случаи | Авария с пострадавшим или повреждённым чужым имуществом | Угон, тотальная гибель, разбитое стекло |
| Кто получает выплату | Потерпевший в аварии | Владелец полиса |
| Рейтинг отзывов | 4,6 из 5 | 4,5 из 5 |
По полисам ОСАГО страховая стремится минимизировать расходы и часто направляет автомобили на ремонт в конкретные СТОА, а не выплачивает деньги. Задержки с выдачей направления на ремонт и с согласованием дополнительных работы — типичные жалобы клиентов. По Каско простые случаи — угон, тотальная гибель, разбитое стекло — решаются быстрее, особенно когда ремонт проходит по направлению партнера. Проблемы начинаются, когда требуется денежная компенсация или когда стоимость восстановления превышает лимиты, установленные договором.
Почему выплату занижают или отказывают: типичные причины
Не каждый страховой случай заканчивается выплатой в полном объёме. В отзывах клиентов повторяются одни и те же ситуации: занижение суммы из-за учёта износа деталей, предложение аналогичных запчастей вместо оригинальных, затягивание рассмотрения заявления сверх 20 дней и прямые отказы. Ниже разобраны частые ошибки и то, как их исправить.
Ошибка
Не зафиксировать ДТП фото и видео на месте, не составить схему движения
Решение
Сразу после аварии сфотографируйте все повреждения с разных сторон, запишите видео, сориентируйте схему движения, при необходимости вызовите инспектора ГИБДД
Ошибка
Отправить неполный пакет документов и ждать, пока страховая сама попросит недостающее
Решение
Соберите все пять документов сразу: копию ПТС или СТС, справку о ДТП или европротокол, водительские удостоверения всех участников, реквизиты счёта, фото и видео повреждений
Ошибка
Затягивать с подачей претензии после отказа или без ответа от страховой
Решение
Направьте письменную претензию в страховую компанию — это обязательный досудебный этап. Помните: исковая давность по делам о страховом возмещении составляет 2 года, не затягивайте
Особенно частым поводом для отказа становятся ошибки в заполнении европротокола: неверная схема движения или неточное описание повреждений могут стать формальным основанием для отказа в выплате. Поэтому внимательно проверяйте каждый лист перед подписанием и сохраняйте копии всех документов.
Как получить деньги: претензия, независимая экспертиза, суд
Если страховая затягивает выплату, занижает сумму или отказывает, у клиента есть законный путь защиты. Первым делом направляется претензия, затем — независимая экспертиза ущерба, а в крайнем случае — суд. Судебная практика показывает, что суды часто встают на сторону потребителей и обязывают страховщиков выплачивать полную стоимость ремонта.
Чек-лист: что подготовить перед претензией
Соберите полное досье перед отправкой претензии в страховую компанию.
- Копия претензии с датой и подтверждением отправки в страховую компанию.
- Копия полиса ОСАГО или Каско и всех приложений к договору.
- Документы о ДТП: справка, копия ПТС или СТС, водительские удостоверения всех участников.
- Отчёт независимого эксперта об ущербе, если сумма страховой кажется заниженной.
- Реквизиты банковского счёта для перечисления средств и копия переписки со страховой.
Как связаться со страховой и зачем не затягивать
Скорость обратной связи страховой зависит от канала связи. Цифровые каналы работают эффективнее традиционных офисов, и электронный полис, приходящий на почту, имеет такую же юридическую силу, что и бумажный бланк. Не затягивайте с подачей претензии: исковая давность по делам о страховом возмещении составляет 2 года, а без официальной претензии суд может оставить иск без рассмотрения.
горячая линия, оценка 3,5/5
чат в приложении, оценка 4,2/5
офис банка, оценка 2,8/5
email поддержка, оценка 3,0/5
Вывод прост: отзывы о выплатах по автострахованию Сбера носят полярный характер — от благодарностей за быстрые выплаты до сообщений о бюрократии. Чтобы получить деньги без проблем, фиксируйте ДТП на месте, собирайте полный пакет документов, направляйте претензию вовремя и при необходимости обращайтесь к независимой экспертизе и в суд.