Два полюса защиты: ОСАГО и КАСКО
Любое автострахование строится на двух фундаментах. ОСАГО — обязательный полис гражданской ответственности. Он покрывает вред третьим лицам: здоровью, имуществу, машинам потерпевших. Тарифы регулирует государство, цена зависит от базовой ставки и коэффициентов.
КАСКО — добровольное страхование вашего автомобиля. Защищает от угоня, ДТП, стихий, вандализма, падения предметов. Условия, franquия и сумма выплаты задаёт страхователь вместе с компанией. Цена рыночная, разброс между предложениями может достигать 30–40%.
Из чего складывается цена полиса
Базовая ставка — лишь точка отсчёта. Итоговая премия формируется набором коэффициентов. Понимание их логики позволяет легально снизить чек.
Коэффициент бонус-малус. Главный левер: за год без аварий даёт скидку 5%, максимум — 50% (КБМ 0.46). Авария, где вы виновник, поднимает коэффициент до 2.45.
Коэффициент мощности двигателя. До 50 л.с. — 0.6, 70–100 — 1.0, 150–200 — 1.8, свыше 250 — 3.6. На КАСКО мощность влияет на базу тарифа напрямую.
Территориальный коэффициент. В мегаполисах выше (Москва/СПб — 2.0–2.2), в регионах — ниже (0.6–1.0). Отражает вероятность ДТП и плотность трафика.
Молодым (до 22 лет) и новичкам (стаж до 3 лет) коэффициент 1.6–1.8. Опытным водителям — 1.0. В КАСКО часто вводят собственные возрастные ступени.
Сумма, которую страхователь оплачивает сам при каждом страховом случае. Чем выше франшиза — тем дешевле полис. Варианты: безусловная (всегда), условная (если ущерб меньше суммы — платит клиент, больше — страховщик).
Страхование стекол, доп. оборудования, GAP-страхование (разница между рыночной и остаточной стоимостью), «Мини-КАСКО» только на угон/тотальную гибель.
5 шагов к готовому полису
Алгоритм одинаков для ОСАГО и КАСКО, отличается только объём проверок и выбор программы.
Электронный полис против бумажного: что выбрать
С 2018 года Е-ОСАГО имеет равную юридическую силу. По КАСКО электронный документооборот становится стандартом. Разница — в удобстве и сценариях использования.
Электронный (Е-Полис)
- Покупка 24/7 за 3–5 минут, без визита в офис.
- Хранится в почте, приложении страховщика, Госуслугах. Не потерять, не помять.
- Мгновенное попадание в базу РСА/ЕАИСТО. ГИБДД видит его по номеру.
- Легко продлить: данные подтягиваются автоматически.
Бумажный (Классика)
- Нужен, если ездите за рулём за границу (зелёная карта / международный полис).
- Некоторые СТО по КАСКО всё ещё требуют оригинал для акта осмотра.
- Подходит пожилым водителям или тем, кто не доверяет гаджетам.
- Риск потери, порчи, забыть дома. Восстановление дубликата — время и часто плата.
Вердикт: Для ОСАГО — только электронный. Для КАСКО — электронный по умолчанию, бумажный дубликат распечатайте сам (1 лист А4) и кладите в бардачок на случай требований СТО или поездок за границу.
Жизненный цикл полиса: от старта до выплаты
ОСАГО: 5 рабочих дней (европротокол — сразу). КАСКО: по договору, обычно 24–72 ч. Угон: сразу в полицию и страховщику.
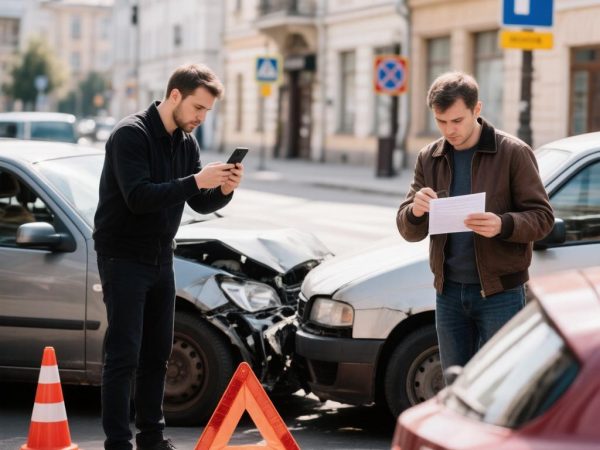
Без ГИБДД: 2 участника, ОСАГО у обоих, только имущественный ущерб, нет споров. Лимит выплаты — до 100 000 руб. (расширенный до 400 000 при фото/видео в приложении).
По КАСКО часто можно выбрать: направить авто в партнёрское СТО (кэшлес) или получить расчётный листок на карту и чинить где хотите. Второе даёт контроль качества.
Несогласие с расчётом → претензия страховщику (10 дней) → Финансовой омбудсмен (бесплатно, до 500 тыс.) → Суд. Судебная практика в 80%+ случаев на стороне потребителя.