Ещё десять лет назад оформление автостраховки означало очередь в офисе, пачку бумаг и потраченный вечер. Сегодня полис можно получить за 10–15 минут, не вставая с дивана, — достаточно смартфона и доступа в интернет.
Разбираемся, как устроена онлайн-страховка для авто, чем электронный полис отличается от бумажного, сколько это стоит и какие ошибки совершают водители при самостоятельном оформлении.
Что такое электронная страховка и почему она законна
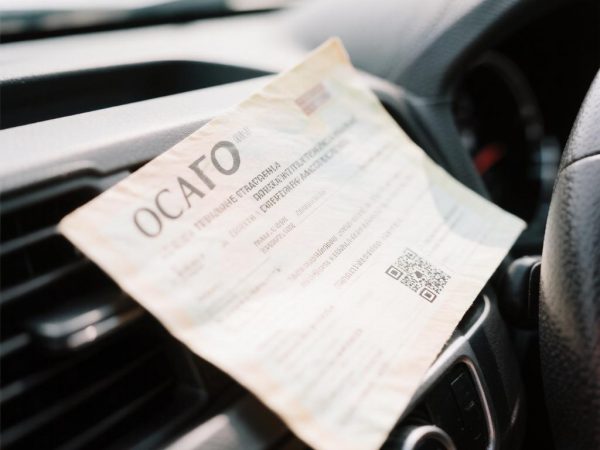
Электронный полис ОСАГО (е-ОСАГО) появился в России в 2015 году и с тех пор приравнен к бумажному документу. Закон «Об ОСАГО» прямо закрепляет: договор, заключённый в виде электронного документа, имеет ту же юридическую силу.
Предъявить полис инспектору можно прямо с экрана телефона. Достаточно показать PDF-файл или данные в личном кабинете страховой компании. Распечатывать документ не обязательно, хотя многие водители делают это «для спокойствия».
ОСАГО и каско онлайн: в чём разница
| Критерий | ОСАГО | Каско |
|---|---|---|
| Статус | Обязательный по закону | Добровольный |
| Что покрывает | Ущерб третьим лицам по вине водителя | Ущерб собственному авто: ДТП, угон, стихия, вандализм |
| Цена | Регулируется тарифным коридором Центробанка | Устанавливается страховой компанией |
| От чего зависит стоимость | Регион, мощность авто, возраст и стаж, КБМ | Стоимость авто, риски, франшиза, условия хранения |
Как оформляется полис онлайн: 5 шагов
Из чего складывается цена ОСАГО
Итоговая стоимость рассчитывается по формуле: базовый тариф умножается на ряд коэффициентов. Наибольшее влияние оказывает КБМ — коэффициент бонус-малус, отражающий историю аварий водителя.
Онлайн-оформление: сильные и слабые стороны
- Экономия времени — никаких визитов в офис
- Оформление в любое время суток
- Прозрачный расчёт: видно, как формируется цена
- Полис нельзя потерять — он всегда в почте или облаке
- Нет навязанных дополнительных услуг, как у агентов
- Риск ошибиться при вводе данных — полис станет недействительным
- Иногда требуется фотоосмотр автомобиля для каско
- Сбои при проверке данных в базах могут задержать выпуск
- При сложных случаях (такси, редкое авто) может понадобиться офис
5 ошибок, из-за которых полис оказывается «пустышкой»
- Опечатка в VIN или госномере. Даже одна цифра — и при ДТП страховая вправе отказать в выплате.
- Неверно указан стаж или дата выдачи прав. Это меняет коэффициенты и делает договор оспоримым.
- Неполный список водителей. Если за рулём окажется человек, не вписанный в полис, — штраф и регресс.
- Оплата на подозрительном сайте. Полисы-«серые дилеры» продают подделки, которых нет в базе НСИС.
- Непроверенный КБМ. Устаревший коэффициент ведёт к переплате либо к доначислению при проверке.
Чек-лист перед оплатой
Главный вывод
Онлайн-страховка автомобиля — это уже не эксперимент, а стандарт отрасли. Электронный полис полностью законен, оформляется за считаные минуты и избавляет от бюрократии. Единственное условие — внимательность: точность данных и проверка полиса в официальной базе превращают удобный сервис в надёжную защиту на дороге.