Автострахование перестало быть формальностью. Сегодня это инструмент финансовой защиты, который при грамотном подходе экономит владельцу автомобиля сотни тысяч рублей — а при неграмотном превращается в бесполезный ежегодный платёж. В этом материале — всё, что нужно знать о кан авто страховании: от базовых принципов до тонкостей, о которых не расскажут агенты.
Что такое автострахование и почему без него нельзя
Каждый день на дорогах регистрируются тысячи ДТП. Ремонт даже небольшого повреждения современного автомобиля измеряется десятками тысяч рублей, а ущерб здоровью — сотнями тысяч. Автострахование перекладывает эти риски на страховую компанию.
ОСАГО против КАСКО: в чём принципиальная разница
Главная ошибка начинающих автовладельцев — путать два основных вида автострахования. Разница между ними фундаментальна:
| Критерий | ОСАГО | КАСКО |
|---|---|---|
| Что защищает | Ответственность перед третьими лицами | Собственный автомобиль |
| Обязательность | Обязательно по закону | Добровольно |
| Угон и кража | Не покрывается | Покрывается |
| Ущерб по своей вине | Не покрывается | Покрывается |
| Стихийные бедствия | Не покрывается | Покрывается |
| Штраф за отсутствие | Штраф и запрет эксплуатации | Отсутствует |
Ключевой тезис: ОСАГО защищает чужой автомобиль от действий водителя. КАСКО защищает собственный автомобиль от чего угодно. Идеальная защита — комбинация обоих полисов.
Из чего складывается цена полиса
Страховая премия — не случайная цифра. Она рассчитывается по формуле, где каждый множитель отражает конкретный риск:
Территориальный коэффициент
Бонус-малус за безаварийность
Возраст и стаж водителя
Мощность двигателя
Коэффициент бонус-малус: единственный множитель, который под контролем
КБМ — персональная история водителя. Каждый год безаварийной езды снижает стоимость полиса на 5%. За десять лет аккуратного вождения скидка достигает 50%. Одна авария по вине водителя обнуляет многолетнюю наработку.
Снижение стоимости полиса при безаварийной езде (условные единицы)
Семь способов законно снизить стоимость страховки
Что делать при ДТП: пошаговый алгоритм
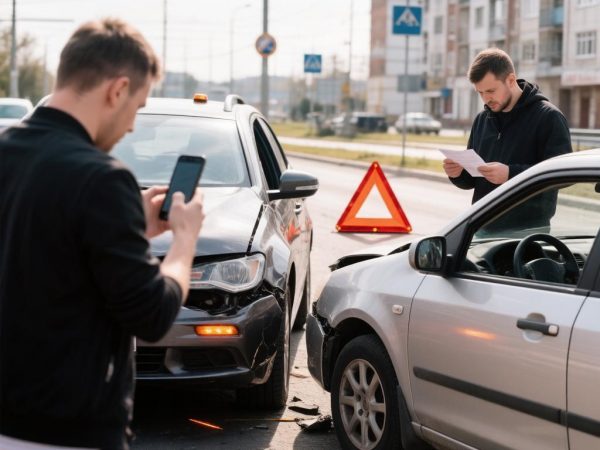
Правильные действия в первые часы после аварии определяют, будет ли выплата быстрой и полной:
| Шаг | Действие | Зачем |
|---|---|---|
| 1 | Остановиться, включить аварийку, выставить знак | Безопасность и соблюдение закона |
| 2 | Проверить пострадавших, при необходимости вызвать скорую | Жизнь и здоровье — приоритет |
| 3 | Сфотографировать место аварии, повреждения, знаки, разметку | Доказательная база для страховой |
| 4 | Оформить европротокол или вызвать сотрудников ГИБДД | Документ — основание для выплаты |
| 5 | Уведомить страховую в указанный договором срок | Просрочка — законный повод для отказа |
| 6 | Не ремонтировать автомобиль до осмотра экспертом | Восстановленное авто невозможно корректно оценить |
Типичные причины отказа в выплате — и как их избежать
В договоре всегда прописан срок подачи заявления о страховом случае. Нарушение даёт страховой формальное право отказать.
Безусловное исключение из покрытия во всех договорах. КАСКО не выплатит ничего.
Если за рулём ОСАГО с ограниченным списком сидел человек, не указанный в договоре, страховая взыщет выплату с виновника через регресс.
Формальное нарушение, которое активно используется при регрессных требованиях.
Тренды автострахования: что меняется в отрасли
Рынок трансформируется. Три направления определяют его будущее:
- Телематика и персонализация. Страховка по фактическому стилю вождения заменяет усреднённые тарифы. Аккуратные водители перестают платить за лихачей.
- Полная цифровизация. Оформление полиса, фиксация ДТП через приложение и получение выплаты без визита в офис становятся стандартом.
- Модульные продукты. Вместо единого пакета КАСКО — конструктор: отдельная защита от угона, отдельно от повреждений, отдельно от стихии. Платится только за актуальные риски.
Автострахование — не грустная обязанность, а финансовый инструмент. Владелец автомобиля, который понимает разницу между ОСАГО и КАСКО, следит за своим КБМ, сравнивает тарифы и знает порядок действий при ДТП, получает максимальную защиту по минимальной цене. Знание правил игры в этом вопросе измеряется вполне конкретными деньгами.