Зетта Страхование — один из заметных игроков российского рынка автострахования, компания со швейцарскими корнями (входит в группу Zurich Insurance Group), работающая в России более 25 лет.
Что реально говорят клиенты о страховании автомобиля в этой компании? Где правда, а где эмоции? Разбираем отзывы по полочкам — от покупки полиса до выплат по КАСКО и ОСАГО.
Краткая сводка: что видно из отзывов
на независимых
площадках отзывов
на российском
рынке страхования
по оценкам
рейтинговых агентств
Примечание: средняя оценка формируется с учётом того, что недовольные клиенты пишут отзывы в разы чаще довольных — это общая закономерность для всех страховых компаний.
Кто такая Зетта Страхование
Компания была основана в 1993 году. Длительное время работала под брендом Zurich, а после ребрендинга продолжила деятельность как Зетта Страхование, сохранив международную экспертизу группы. Основные направления — автострахование (КАСКО, ОСАГО), ипотечное страхование, страхование имущества.
В сегменте автострахования компания делает ставку на онлайн-продажи: оформление полиса через сайт и мобильное приложение, пакетные продукты «МиниКАСКО», «Компакт» и другие решения, призванные упростить покупку страховки.
Что хвалят: анализ положительных отзывов
Онлайн-оформление — главный козырь
Клиенты чаще всего отмечают, что полис покупается «за 10 минут, не вставая с дивана». Сайт и приложение позволяют рассчитать стоимость, оплатить картой и получить электронный полис на почту без визита в офис и без диагностической карты в бумажном виде.
Конкурентные цены
В отзывах встречаются сравнения: итоговая стоимость КАСКО у Зетта Страхования порой оказывается на 10–30% ниже предложений крупных конкурентов. Это относится и к урезанным продуктам типа МиниКАСКО, которые покрывают только самые частые риски, но стоят заметно дешевле полного покрытия.
Что критикуют: анализ негативных отзывов
Негативная часть отзывов концентрируется вокруг денег — точнее, вокруг момента, когда эти деньги страховая должна выплатить. Вот типичные претензии:
⏳ Сроки выплат
Часть клиентов жалуется на затянутые сроки рассмотрения дел по КАСКО — от нескольких недель до двух-трёх месяцев в спорных случаях.
📉 Занижение суммы выплаты
Классическая претензия ко всем страховым: расчёт ущерба оказывается ниже реальной стоимости ремонта. Клиенты упоминают споры об учёте износа и стоимости запчастей.
📞 Качество поддержки
Встречаются жалобы на долгое ожидание на линии, типовые ответы и сложности со связью с конкретным специалистом, ведущим дело.
📄 Отказы в выплате
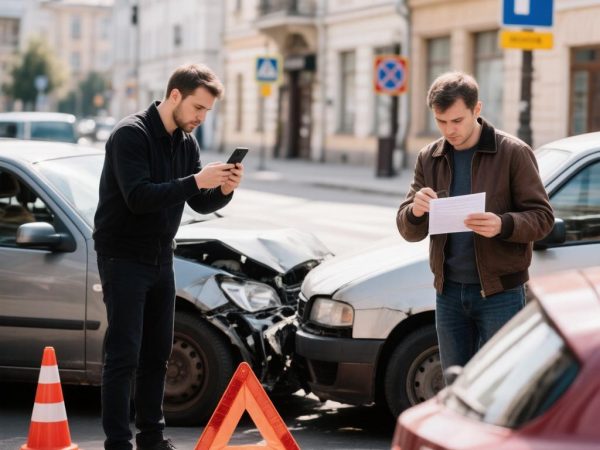
Наиболее эмоциональные отзывы связаны с отказами. Как правило, страховая ссылается на нарушение условий договора (сроки уведомления, порядок фиксации ДТП), о которых клиент не знал или забыл.
Отзывы по КАСКО и ОСАГО: две разные истории
| Критерий | ОСАГО | КАСКО |
|---|---|---|
| Тональность отзывов | В основном нейтральная | Полярная: от восторгов до резкой критики |
| Главный плюс | Быстрое оформление е-ОСАГО | Цена, гибкие пакеты покрытия |
| Главный минус | Редкие сбои сайта при оформлении | Споры по выплатам, сроки урегулирования |
| Типичный сценарий | Купили онлайн за 10 минут — и забыли до следующего года | ДТП → экспертиза → ожидание → выплата ремонтом на СТО или деньгами |
Ключевая закономерность: по ОСАГО вопросов у клиентов почти не возникает — продукт стандартный и зарегулированный законом. Вся драма разворачивается вокруг КАСКО, где условия договора определяют практически всё.
Как проходит страховой случай: путь клиента
Большинство конфликтов, описанных в отзывах и на независимых площадках, возникает из-за несовпадения ожиданий клиента с реальной процедурой. Типовой путь выглядит так:
Ожидание против реальности
Что ожидает клиент
- «Заплатил — в случае чего всё покроют»
- «Выплатят быстро и полностью»
- «Мелкий шрифт — формальность»
- «Поддержка решит любой вопрос по телефону»
Что показывают отзывы
- Покрытие строго по условиям купленного пакета
- Сроки зависят от сложности дела и полноты документов
- Правила договора применяются буквально
- Статус дела удобнее отслеживать в приложении, чем выяснять по телефону
Чему учат отзывы: практические выводы
- Читать договор до покупки, а не после ДТП. Почти каждый гневный отзыв об отказе упирается в пункт правил, который клиент не читал. Особенно важны: сроки уведомления, порядок фиксации ущерба, франшиза, исключения.
- Сравнивать не цену, а покрытие. Дешёвое МиниКАСКО и полное КАСКО — разные продукты. Негативные отзывы часто пишут те, кто купил ограниченный пакет, ожидая полной защиты.
- Документировать всё. Фото с места ДТП, корректно заполненный протокол, номера обращений — по отзывам, именно полнота документов чаще всего решает скорость и результат выплаты.
- Использовать цифровые каналы. Клиенты, оформлявшие заявление через приложение, по отзывам получают статусные уведомления быстрее, чем те, кто работает через офис и телефон.
- При споре — действовать официально. Досудебная претензия, жалоба в Банк России, обращение к финансовому уполномоченному — реальные рабочие инструменты, которые упоминаются в отзывах клиентов, добившихся пересмотра решения.
Итоговая картина
Отзывы о страховании автомобиля в Зетта Страхование рисуют типичный портрет средней страховой компании с сильной онлайн-составляющей: продать полис — просто и приятно, получить выплату — зависит от внимательности клиента к договору.
Позитив доминирует в историях без страховых случаев и в простых урегулированиях. Негатив концентрируется на сложных, спорных делах. Для потенциального клиента главный урок отзывов универсален: страховка начинается не с аварии, а с внимательного чтения правил до подписания договора.